Artykuł porównuje podejście największych banków do świadectw charakterystyki energetycznej przy kredytach hipotecznych. Pokazuje aktualne limity EP, rodzaje preferencji cenowych oraz sytuacje, w których świadectwo może realnie obniżyć koszt finansowania nieruchomości.
Świadectwo charakterystyki energetycznej coraz częściej przestaje być wyłącznie dokumentem technicznym potrzebnym przy sprzedaży lub wynajmie nieruchomości. W części banków ma już bezpośrednie znaczenie przy kredycie hipotecznym. Odpowiednio niski wskaźnik EP może pozwolić na uzyskanie niższej marży, niższego oprocentowania, zerowej prowizji albo zakwalifikowanie nieruchomości do specjalnej oferty ekologicznej.
Nie oznacza to jednak, że każdy bank stosuje takie same zasady. Różnice są bardzo duże. Jedne instytucje podają jeden prosty limit EP, inne uzależniają go od wieku i rodzaju budynku, a część banków w ogóle nie oferuje obecnie specjalnej preferencji za energooszczędność.
Zastanawiasz się, czy świadectwo energetyczne może obniżyć Twoją ratę kredytu? Posłuchaj!
Porównanie ofert pokazuje jeszcze jedną istotną rzecz: samo posiadanie świadectwa zwykle nie wystarcza. Kluczowy jest wynik, który znajduje się w dokumencie.
Najbardziej bezpośredni przykład daje obecnie PKO BP. Bank obniża marżę kredytu Własny Kąt hipoteczny o 0,1 p.p., jeśli klient po zawarciu umowy dostarczy odpowiednie świadectwo. Aktualna strona PKO BP wskazuje dla domu jednorodzinnego EP nie wyższy niż 63 kWh/(m²·rok), a dokument musi pozostawać ważny jeszcze przez minimum 60 miesięcy. Co istotne, obniżona marża obowiązuje przez cały okres kredytowania. Z tej oferty można skorzystać do 30 września 2027 r.
Jeszcze większą liczbowo preferencję komunikuje mBank. W aktualnej promocji nieruchomość energooszczędna daje dodatkową obniżkę marży lub oprocentowania o 0,20 p.p. Promocja obowiązuje do 27 stycznia 2027 r.
Bank BPS stosuje natomiast inny mechanizm. Przy inwestycji spełniającej kryteria Bonusu Energetycznego klient może uzyskać obniżkę marży o 1 p.p. przez pierwszych 6 miesięcy. Wymagany EP musi być niższy niż 63 kWh/(m²·rok) dla domu jednorodzinnego i niższy niż 58,5 kWh/(m²·rok) dla lokalu w budynku wielorodzinnym.
Nie każda korzyść jest jednak wyrażona jedną konkretną liczbą. BNP Paribas informuje, że świadectwo potwierdzające EP maksymalnie 58 kWh/(m²·rok) może być podstawą do obniżenia oprocentowania, ale aktualna publiczna strona nie wskazuje jednej stałej wartości tej obniżki dla wszystkich klientów.
Poniższa tabela zbiera najważniejsze ustalenia z całej serii. Trzeba pamiętać, że promocje hipoteczne są aktualizowane, dlatego przed złożeniem wniosku należy jeszcze raz sprawdzić regulamin konkretnej oferty.
Tabela 1. Porównanie banków – EP, świadectwo i korzyść kredytowa
Bank | EP / kryterium energetyczne | Co daje spełnienie warunku? | Znaczenie świadectwa |
obecna strona: dom ≤ 63 | marża -0,1 p.p. | świadectwo wymagane; min. 60 miesięcy ważności | |
lokal ≤ 58,5, dom ≤ 63 | niższa marża w EKO Kredycie | na rynku wtórnym potwierdza parametry energetyczne | |
nowsze: lokal wielorodzinny ≤ 58,5, dom/lokal w budynku jednorodzinnym ≤ 63; dla starszych nieruchomości wyższe limity | -0,20 p.p. | potwierdza kwalifikację do oferty energooszczędnej | |
lokal ≤ 58,5, dom ≤ 63 | oferta Zielony DOM; 0% prowizji, preferencyjne warunki | dokumentuje spełnienie kryteriów | |
różne limity EPH+W zależne od wieku i rodzaju nieruchomości | Ekologiczny Kredyt Hipoteczny na preferencyjnych warunkach | jeden z dokumentów potwierdzających efektywność | |
lokal < 58,5, dom < 63 | marża -1 p.p. przez 6 miesięcy | może potwierdzać niskoenergetyczny charakter inwestycji | |
lokal ≤ 58, dom ≤ 62 | specjalna oferta dla nieruchomości energooszczędnej | na rynku wtórnym przed decyzją kredytową | |
nowsze: 58,5 / 63; starsze: 83,17 / 73,19 zależnie od rodzaju nieruchomości | niższe oprocentowanie; aktualna strona komunikuje -0,1 p.p. | SCHE lub jego numer służy do kwalifikacji | |
nowsze: lokal ≤ 58,50, dom ≤ 63; starsze: lokal ≤ 81,86, dom ≤ 83,91 | możliwe niższe oprocentowanie lub marża | wskaźnik EP ze świadectwa lub projektowanej charakterystyki | |
jeden próg: EP ≤ 58 | niższe oprocentowanie | świadectwo bezpośrednio wskazane jako podstawa preferencji | |
brak publicznego limitu EP | brak publicznie potwierdzonej „zielonej” obniżki | dokument informacyjny o nieruchomości | |
brak publicznego limitu EP | brak publicznie potwierdzonej preferencji za EP | dokument dotyczący stanu nieruchomości | |
zależy od konkretnego banku | brak jednej wspólnej preferencji | rosnące znaczenie w strategii grupy |
W BOŚ sytuacja jest najbardziej złożona. Dla nowych domów jednym z wariantów jest EPH+W poniżej 65 kWh/(m²·rok), a przy dodatkowych rozwiązaniach ekologicznych bank dopuszcza poziom poniżej 70. Dla domów z lat 2017–2020 występuje próg poniżej 95, natomiast dla mieszkań w budynkach wielorodzinnych stosowane są m.in. wartości poniżej 60 dla nowszych i poniżej 80 dla starszych budynków.
Aktualna oferta BOŚ pokazuje też, że ekologiczna nieruchomość może rzeczywiście oznaczać lepsze finansowanie. Standardowa stała stopa wynosi obecnie 7,39%, podczas gdy dla Ekologicznego Kredytu Hipotecznego bank podaje 7,32%. W promocji „Marża niżej, dom bliżej” marża zaczyna się natomiast od 1,65%.
Jeżeli patrzymy wyłącznie na jawnie podaną liczbę punktów procentowych, wyróżnia się Bank BPS: bonus ekologiczny oznacza obniżkę marży o 1 p.p., ale tylko przez pierwszych sześć miesięcy.
Nie da się jednak na tej podstawie powiedzieć, że bank z największą obniżką zawsze oferuje najtańszy kredyt. Trzeba porównać również bazową marżę, RRSO, oprocentowanie, koszt produktów dodatkowych, ubezpieczenia, prowizje i długość okresu, przez który dana preferencja obowiązuje.
Jednym z najważniejszych wniosków z porównania banków jest to, że określenie „zielony kredyt hipoteczny” może oznaczać bardzo różne mechanizmy.
W PKO BP dokument działa stosunkowo prosto: spełnienie warunku i dostarczenie odpowiedniego świadectwa oznacza obniżenie marży.
W mBanku klient może otrzymać dodatkową obniżkę o 0,20 p.p., ale wymagania dotyczące EP zależą również od wieku i rodzaju nieruchomości.
W BOŚ proces jest jeszcze bardziej rozbudowany. Bank uwzględnia nie tylko charakterystykę energetyczną, ale również źródło ogrzewania, wiek budynku, certyfikaty środowiskowe czy zastosowanie dodatkowych urządzeń proekologicznych.
VeloBank także różnicuje limity dla starszych i nowszych nieruchomości.
Dlatego przed wykonaniem świadectwa pod konkretną ofertę bankową warto najpierw sprawdzić dokładnie, który parametr bank bierze pod uwagę i jaki próg rzeczywiście obowiązuje dla danej nieruchomości.
Termin dostarczenia świadectwa również nie jest identyczny we wszystkich bankach.
ING w przypadku nieruchomości z rynku wtórnego wymaga przedstawienia świadectwa przed decyzją kredytową, jeżeli klient chce skorzystać z oferty na nieruchomość energooszczędną. Bank stosuje obecnie limit 62 kWh/(m²·rok) dla domu i 58 kWh/(m²·rok) dla lokalu mieszkalnego.
PKO BP pozwala natomiast skorzystać z obniżki również po zawarciu umowy. Po dostarczeniu dokumentu marża jest obniżana w najbliższym terminie wymagalności raty określonym w umowie.
To praktyczna różnica. Świadectwo w jednym banku może być potrzebne już na etapie analizy wniosku, a w innym może uruchamiać dodatkową preferencję po podpisaniu umowy.
Porównanie ofert obala też dość częste przekonanie, że ekologiczny kredyt hipoteczny jest przeznaczony wyłącznie na nowe budownictwo.
Nie zawsze.
Millennium dla nieruchomości, w których wniosek o pozwolenie na budowę lub zgłoszenie został złożony do końca 2020 r., stosuje wartości 73,19 dla domu lub lokalu w budynku do dwóch mieszkań oraz 83,17 dla mieszkania w większym budynku wielorodzinnym. Dla nowszego budownictwa progi są niższe.
W praktyce oznacza to, że nawet mieszkanie lub dom liczący kilka czy kilkanaście lat może spełnić kryteria banku, szczególnie jeśli budynek ma dobre parametry albo został zmodernizowany.
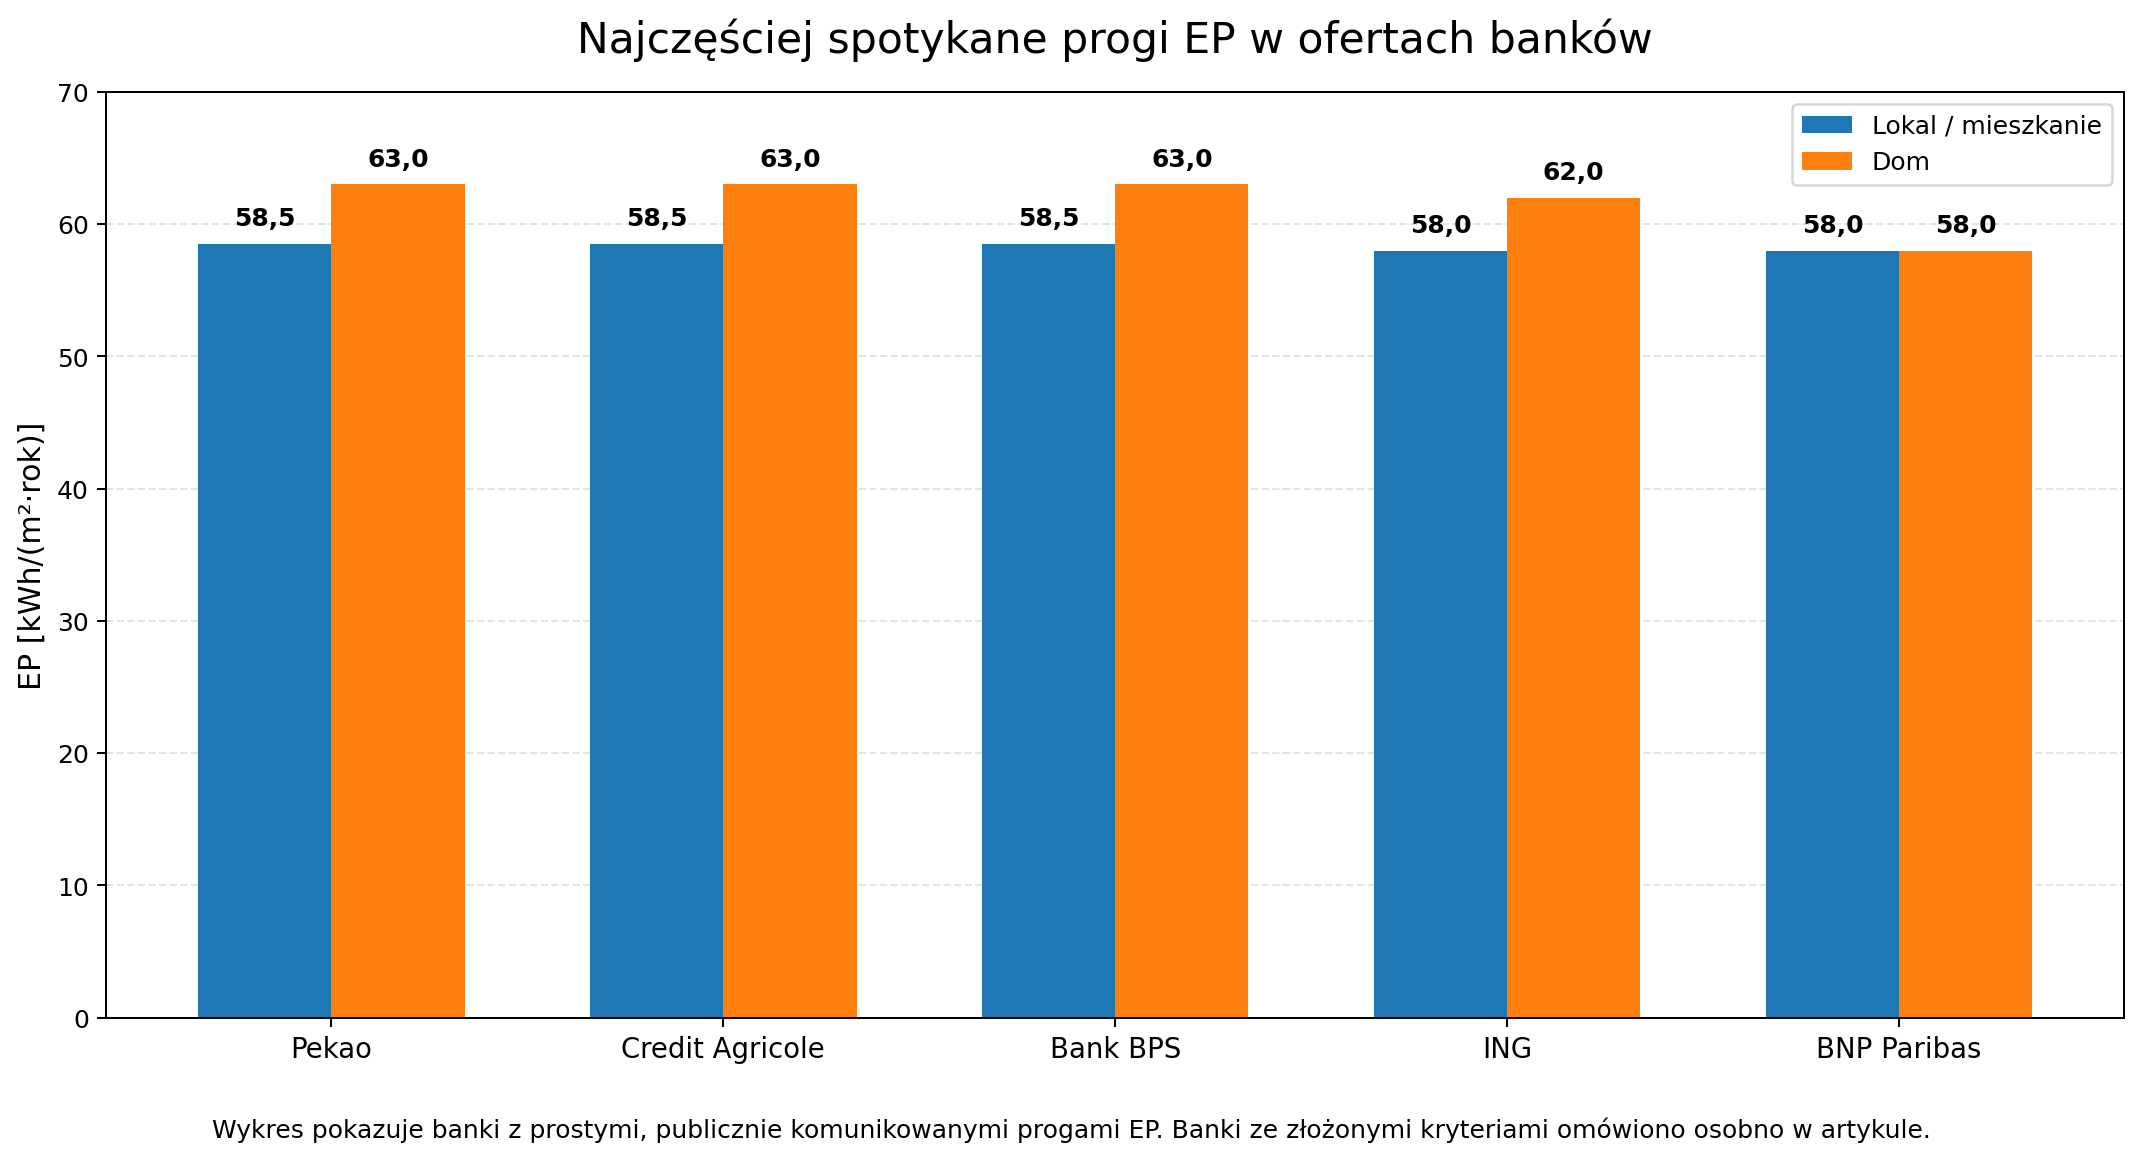 Progi EP w bankach z prostymi kryteriami
Zestawienie pokazuje, że banki w dużej mierze koncentrują się wokół 58–58,5 kWh/(m²·rok) dla lokali i 62–63 kWh/(m²·rok) dla domów. Nie jest to jednak uniwersalna zasada, którą można przenosić z jednej oferty do drugiej.
Szczególnie uważać trzeba na banki różnicujące limity ze względu na rok budowy. VeloBank dla nieruchomości wybudowanych przed końcem 2020 r. dopuszcza EP do 83,91 dla domu i 81,86 dla lokalu, natomiast dla nowszych budynków limity spadają odpowiednio do 63 i 58,50.
Podobny mechanizm stosują mBank i Millennium.
Świadectwo charakterystyki energetycznej jest co do zasady ważne przez 10 lat.
Nie oznacza to jednak, że zawsze warto przedstawiać bankowi dokument sporządzony kilka lat wcześniej.
Nowe świadectwo może mieć sens po:
Jeżeli kilka lat wcześniej nieruchomość miała EP 65, a po modernizacji jej rzeczywista efektywność energetyczna się poprawiła, aktualne świadectwo może wykazać wynik mieszczący się np. w bankowym limicie 63.
Nie chodzi więc o „poprawianie wyniku na papierze”. Nowy dokument ma sens wtedy, gdy zmieniły się rzeczywiste parametry nieruchomości.
Przy ofertach ekologicznych szczególne znaczenie ma prawidłowe sporządzenie świadectwa.
Pewny Lokal profesjonalnie wykonuje świadectwa charakterystyki energetycznej mieszkań i domów na podstawie rzeczywistych danych technicznych budynku i zastosowanych instalacji.
Jeżeli nieruchomość faktycznie spełnia kryteria konkretnego banku, rzetelnie przygotowane świadectwo pozwala to prawidłowo wykazać.
Ma to znaczenie szczególnie wtedy, gdy EP znajduje się stosunkowo blisko bankowego progu. W świadectwie powinny zostać uwzględnione wszystkie prawidłowo udokumentowane parametry budynku – nie po to, aby sztucznie zmienić wynik, ale aby dokument możliwie dokładnie odzwierciedlał rzeczywistą charakterystykę nieruchomości.
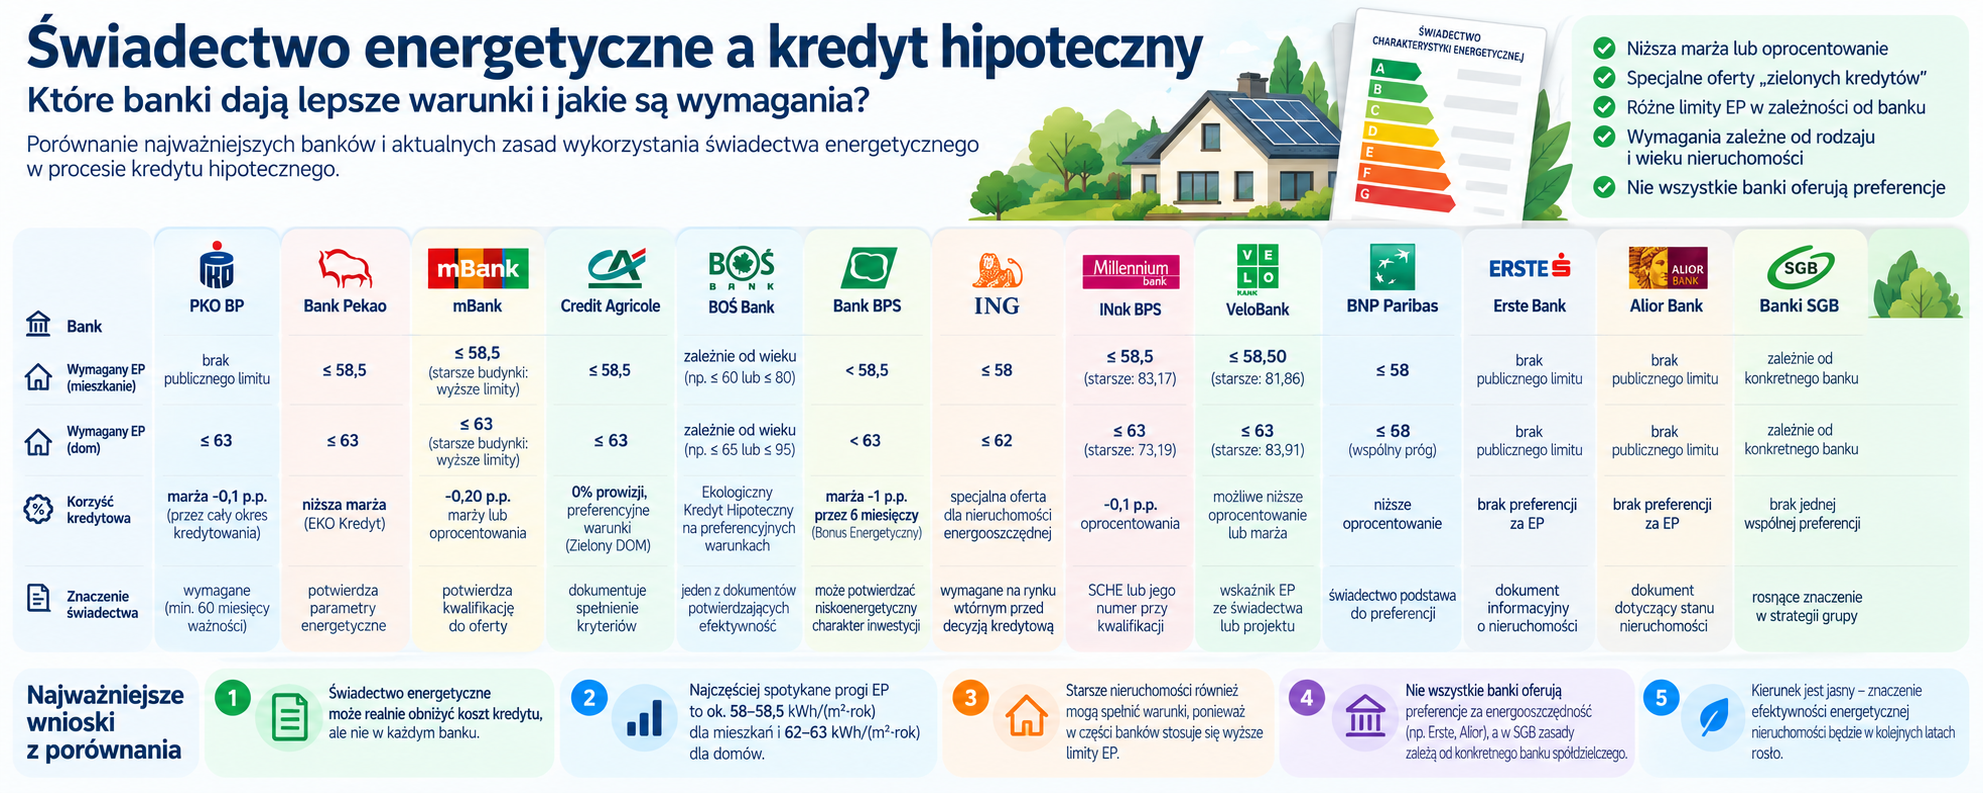 Świadectwo energetyczne a kredyt hipoteczny – najważniejsze wnioski
Seria pokazała również, że świadectwa nie można traktować jako uniwersalnego sposobu na obniżenie każdego kredytu hipotecznego.
W aktualnej publicznej ofercie Erste nie znaleźliśmy odrębnej preferencji za świadectwo lub niski EP. Bank oferuje natomiast obniżkę marży lub oprocentowania m.in. o 0,2 p.p. za konto z wpływem wynagrodzenia i po 0,1 p.p. za kartę kredytową oraz ubezpieczenie nieruchomości.
Podobnie Alior Bank nie komunikuje obecnie osobnego limitu EP ani „zielonej” obniżki. Preferencyjna oferta „Własne M tam gdzie Ty” wymaga m.in. konta, wpływu wynagrodzenia, aktywności kartą lub BLIKIEM, ubezpieczenia oraz aktywacji aplikacji mobilnej.
W tych bankach świadectwo nadal ma znaczenie jako dokument dotyczący nieruchomości, ale nie należy twierdzić, że samo jego posiadanie zapewnia niższe oprocentowanie.
Banki Spółdzielcze SGB są osobnym przypadkiem, ponieważ nie mają jednej wspólnej oferty hipotecznej dla całej grupy.
Ciekawy jest jednak kierunek strategiczny SGB-Banku. Plan Transformacji na lata 2026–2035 zakłada zwiększenie udziału kredytów inwestycyjnych na nieruchomości, dla których bank posiada świadectwo charakterystyki energetycznej, z 5,8% w roku bazowym do 25% w 2030 r. i 50% w 2035 r.
Pokazuje to szerszy trend: banki chcą posiadać coraz dokładniejsze informacje o energetyczności nieruchomości znajdujących się w ich portfelach kredytowych.
Porównanie ofert największych banków pokazuje wyraźnie, że efektywność energetyczna nieruchomości staje się jednym z parametrów wpływających na finansowanie.
Nie ma jeszcze jednego rynkowego standardu. Jedne banki stosują próg około 58–63 kWh/(m²·rok), inne różnicują kryteria według wieku budynku, a część dopiero rozwija system wykorzystania danych energetycznych.
Kierunek jest jednak wyraźny: dobry wynik energetyczny nieruchomości coraz częściej może mieć wartość finansową.
Dla kredytobiorcy oznacza to, że przed wyborem kredytu warto sprawdzić nie tylko cenę nieruchomości, wkład własny i zdolność kredytową, ale również świadectwo charakterystyki energetycznej.
Jeśli mieszkanie lub dom osiąga parametry wymagane przez bank, dokument może otworzyć dostęp do niższej marży, niższego oprocentowania albo specjalnej oferty ekologicznej.
Jeżeli natomiast nieruchomość została w ostatnich latach zmodernizowana, warto rozważyć wykonanie nowego świadectwa – szczególnie wtedy, gdy starszy dokument nie pokazuje już jej aktualnej efektywności energetycznej.
Świadectwo charakterystyki energetycznej można zamówić w Pewny Lokal. Profesjonalnie wykonany dokument pozwala ustalić aktualny wskaźnik EP i sprawdzić, czy rzeczywiste parametry nieruchomości mogą spełnić wymagania konkretnego banku.


Zapraszamy do odsłuchu.
Dowiedz się i kliknij!
Czy ten artykuł był pomocny?
Posłuchaj rady!


 797 014 014
 Rezerwuj usługę