Artykuł wyjaśnia, kiedy świadectwo energetyczne wpływa na warunki kredytu PKO BP, jakie znaczenie ma wskaźnik EP i czy klient może uzyskać niższą marżę.
Świadectwo charakterystyki energetycznej może mieć bezpośrednie znaczenie dla warunków kredytu hipotecznego Własny Kąt w PKO BP. Bank przewiduje dodatkową obniżkę marży dla nieruchomości spełniającej określone wymagania energetyczne.
Według aktualnych zasad obowiązujących 15 października 2026 r. klient może uzyskać obniżkę marży o dodatkowe 0,1 punktu procentowego, jeżeli po zawarciu umowy dostarczy bankowi ważne świadectwo charakterystyki energetycznej dla nieruchomości stanowiącej zabezpieczenie kredytu.
Zastanawiasz się, czy świadectwo energetyczne może obniżyć Twoją ratę kredytu? Posłuchaj!
Obecnie PKO BP publikuje kryterium energetyczne dla domu jednorodzinnego: wskaźnik EP nie może być wyższy niż 63 kWh/(m²·rok). Świadectwo musi być dodatkowo ważne przez co najmniej 60 miesięcy od dnia przekazania go bankowi. Z oferty można skorzystać do 30 września 2027 r.
Pewny Lokal zajmuje się profesjonalnym sporządzaniem świadectw charakterystyki energetycznej dla domów i innych nieruchomości. Firma działa na terenie całej Polski i w swoich materiałach określa się jako lider wykonywania świadectw energetycznych.
Przy kredycie hipotecznym istotne jest prawidłowe ustalenie parametrów technicznych nieruchomości. Świadectwo zawiera m.in. wskaźnik EP, który w aktualnej ofercie PKO BP jest jednym z warunków uzyskania preferencji dla domu jednorodzinnego.
Pewny Lokal analizuje dane dotyczące budynku i jego instalacji oraz sporządza świadectwo zgodnie z obowiązującą metodologią. Jeżeli rzeczywiste parametry nieruchomości spełniają kryteria banku, profesjonalnie wykonany dokument pozwala prawidłowo to wykazać.
Nie oznacza to gwarancji określonego wyniku EP. Wartość wskaźnika musi wynikać z faktycznego stanu budynku i zastosowanych rozwiązań technicznych.
Korzyść jest jednoznacznie określona przez bank: marża kredytu może zostać obniżona o dodatkowe 0,1 p.p.
Aby skorzystać z tej preferencji, klient po zawarciu umowy kredytu Własny Kąt hipoteczny musi dostarczyć do PKO BP ważne świadectwo charakterystyki energetycznej nieruchomości stanowiącej zabezpieczenie kredytu.
Aktualnie opublikowane warunki są następujące:
Tabela 1. Jaką lepszą ofertę można uzyskać w PKO BP ze świadectwem energetycznym?
Element | Aktualne wymaganie PKO BP |
Korzyść | obniżka marży o 0,1 p.p. |
Produkt | kredyt Własny Kąt hipoteczny |
Rodzaj nieruchomości wskazany w aktualnych warunkach | dom jednorodzinny |
Maksymalny EP | 63 kWh/(m²·rok) |
Ważność świadectwa | minimum 60 miesięcy od dnia dostarczenia do banku |
Termin skorzystania z oferty | do 30.09.2027 r. |
PKO BP nie podaje na aktualnej stronie jednego uniwersalnego poziomu marży standardowej, ponieważ warunki kredytu zależą od konkretnej oferty i sytuacji klienta. Można natomiast jednoznacznie powiedzieć, że spełnienie kryteriów energetycznych daje dodatkową obniżkę o 0,1 p.p.
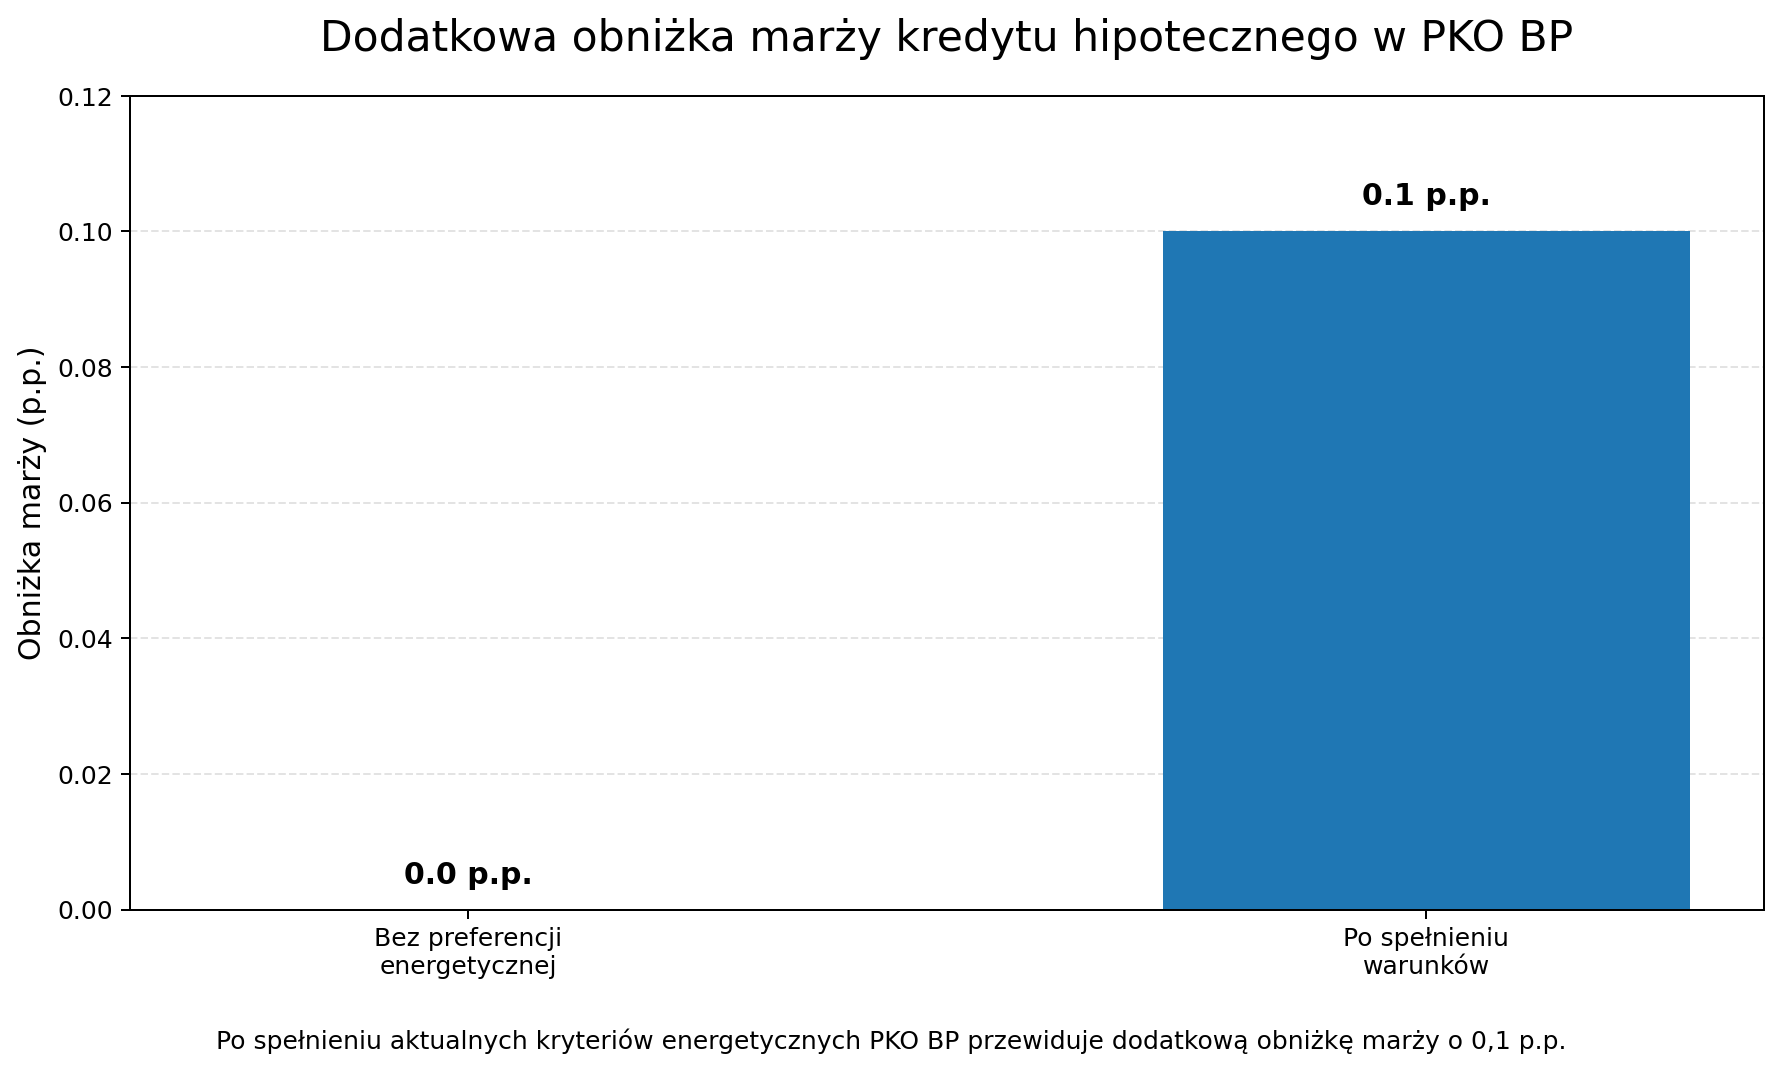 Dodatkowa obniżka marży kredytu hipotecznego w PKO BP
Wykres pokazuje, że spełnienie kryteriów energetycznych PKO BP pozwala uzyskać dodatkową obniżkę marży kredytu o 0,1 p.p. Choć różnica wydaje się niewielka, przy kredycie hipotecznym zaciąganym na wiele lat może przełożyć się na realne zmniejszenie kosztów finansowania. Warunkiem skorzystania z preferencji jest przedstawienie świadectwa energetycznego spełniającego aktualne wymagania banku.
Według aktualnej strony PKO BP kryterium EP jest obecnie publicznie określone dla domu jednorodzinnego.
Wskaźnik EP nie może być wyższy niż:
63 kWh/(m²·rok).
W aktualnej wersji oferty bank nie publikuje analogicznego progu dla lokalu mieszkalnego. Nie należy więc automatycznie stosować wcześniejszej wartości 58 kWh/(m²·rok), która występowała w poprzednich warunkach.
W przypadku mieszkania aktualne warunki należy sprawdzić bezpośrednio w PKO BP.
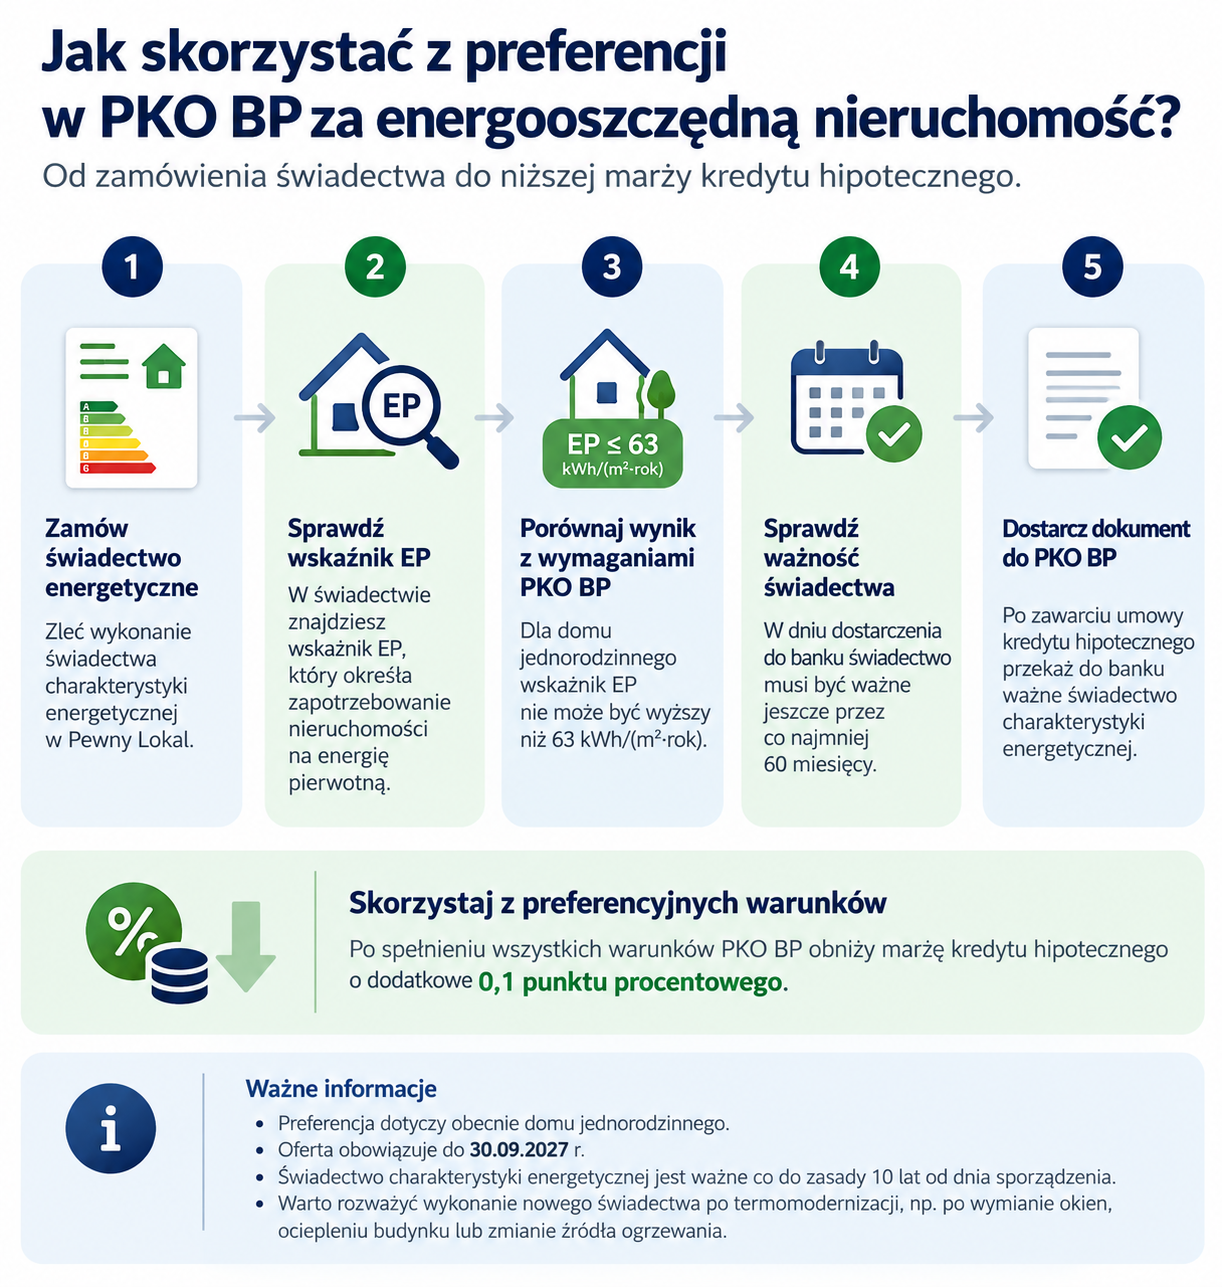 Jak skorzystać z preferencji PKO BP?
Świadectwo charakterystyki energetycznej jest co do zasady ważne przez 10 lat od dnia jego sporządzenia.
PKO BP stawia jednak dodatkowy wymóg: w dniu dostarczenia świadectwa do banku dokument musi być ważny jeszcze przez co najmniej 60 miesięcy.
W praktyce oznacza to, że dokument może być nadal ważny zgodnie z przepisami, ale jednocześnie nie spełniać warunku banku, jeżeli do końca jego ważności pozostało mniej niż pięć lat.
Warto także rozważyć wykonanie nowego świadectwa po modernizacji nieruchomości, np. po wymianie okien, dociepleniu budynku, zmianie źródła ogrzewania czy montażu pompy ciepła. Jeżeli rzeczywiste parametry energetyczne uległy poprawie, nowe świadectwo może wykazać niższy wskaźnik EP.
Tak. Według aktualnej oferty PKO BP spełnienie kryteriów energetycznych dla domu jednorodzinnego pozwala uzyskać dodatkową obniżkę marży o 0,1 p.p.
Dom musi mieć EP nie wyższy niż 63 kWh/(m²·rok), a świadectwo musi pozostawać ważne jeszcze przez minimum 60 miesięcy od dnia przekazania do banku. Z oferty można skorzystać do 30 września 2027 r.
Świadectwo można zamówić w Pewny Lokal. Jeżeli rzeczywiste parametry domu spełniają wymagania banku, prawidłowo przygotowany dokument pozwoli je potwierdzić i może umożliwić skorzystanie z obniżonej marży.


Zapraszamy do odsłuchu.
Dowiedz się i kliknij!
Czy ten artykuł był pomocny?
Posłuchaj rady!


 797 014 014
 Rezerwuj usługę