Artykuł wyjaśnia, czy Erste Bank Polska stosuje obecnie preferencje dla energooszczędnych nieruchomości, czy świadectwo energetyczne wpływa na marżę lub oprocentowanie oraz jakie obniżki bank oferuje przy spełnieniu innych warunków.
Erste Bank Polska oferuje kredyty mieszkaniowe z oprocentowaniem okresowo stałym lub zmiennym. Od 26 września 2026 r. nowe kredyty hipoteczne ze zmiennym oprocentowaniem bank opiera na wskaźniku POLSTR 1M Stopa Składana.
W aktualnej publicznej ofercie Erste nie ma jednak odrębnej promocji hipotecznej, w której przedstawienie świadectwa charakterystyki energetycznej albo osiągnięcie określonego wskaźnika EP automatycznie obniżałoby marżę lub oprocentowanie kredytu.
Zastanawiasz się, czy świadectwo energetyczne może obniżyć Twoją ratę kredytu? Posłuchaj!
Nie oznacza to, że świadectwo energetyczne jest bez znaczenia jako dokument dotyczący nieruchomości. Pokazuje ono jej rzeczywistą charakterystykę energetyczną i może być istotne przy sprzedaży, zakupie czy ocenie stanu budynku. Nie należy jednak sugerować, że obecnie daje w Erste taką samą preferencję kredytową jak w bankach posiadających specjalne „zielone hipoteki”.
Pewny Lokal profesjonalnie sporządza świadectwa charakterystyki energetycznej dla mieszkań i domów. Dokument przedstawia m.in. wskaźnik EP oraz inne dane dotyczące charakterystyki energetycznej nieruchomości.
Przy kredycie hipotecznym aktualne świadectwo może być przydatnym elementem dokumentacji dotyczącej kupowanego domu lub mieszkania, ponieważ pozwala ocenić jego efektywność energetyczną i zweryfikować, czy od czasu sporządzenia wcześniejszego dokumentu parametry nieruchomości nie uległy zmianie.
Pewny Lokal przygotowuje świadectwa na podstawie rzeczywistych danych budynku i jego instalacji, zgodnie z obowiązującą metodologią. Nie oznacza to jednak, że sporządzenie świadectwa samo w sobie zapewni preferencyjne warunki kredytu w Erste. Aktualna publiczna oferta banku takiej zależności nie potwierdza.
Jeżeli nieruchomość została zmodernizowana, nowe świadectwo może natomiast pokazać poprawę jej efektywności energetycznej i niższy wskaźnik EP, o ile wynika to z rzeczywistych parametrów budynku.
Na podstawie aktualnej publicznej oferty Erste Bank Polska — nie ma obecnie potwierdzonej osobnej obniżki marży lub oprocentowania wyłącznie za świadectwo energetyczne albo niski wskaźnik EP.
Bank oferuje natomiast konkretne obniżki związane z korzystaniem z innych produktów.
Przy przeniesieniu kredytu mieszkaniowego do Erste bank wskazuje m.in.:
Tabela 1. Czy świadectwo energetyczne daje lepszą ofertę kredytu w Erste?
Element | Aktualna oferta Erste |
Preferencja za świadectwo energetyczne | brak publicznie potwierdzonej odrębnej obniżki |
Preferencja za niski EP | brak opublikowanego mechanizmu |
Konto z wpływem wynagrodzenia | -0,2 p.p. |
Karta kredytowa | -0,1 p.p. |
Ubezpieczenie nieruchomości | -0,1 p.p. |
Ubezpieczenie na życie | możliwość braku prowizji za udzielenie kredytu |
Maksymalne finansowanie | do 90% wartości nieruchomości |
Maksymalna kwota kredytu | do 10 mln zł |
Wniosek jest więc prosty: przy Erste korzyść finansowa wynika obecnie przede wszystkim z korzystania z dodatkowych produktów banku, a nie z samej charakterystyki energetycznej nieruchomości.
Aktualna publiczna oferta kredytu mieszkaniowego Erste Bank Polska nie podaje minimalnego ani maksymalnego wskaźnika EP, którego spełnienie powodowałoby obniżenie marży lub oprocentowania.
Nie znalazłam również na aktualnej stronie kredytu mieszkaniowego osobnej oferty określanej jako zielona hipoteka, kredyt na nieruchomość energooszczędną czy EKO kredyt hipoteczny.
Dlatego nie należy wpisywać do artykułu progów takich jak 63, 58,5 czy innych wartości stosowanych przez konkurencyjne banki. Byłoby to przeniesienie warunków z innych ofert, a nie aktualny wymóg Erste.
Bank oczywiście ocenia samą nieruchomość będącą zabezpieczeniem kredytu. Warunki kredytu są uzależnione m.in. od wartości nieruchomości, sytuacji kredytobiorcy i oceny ryzyka kredytowego.
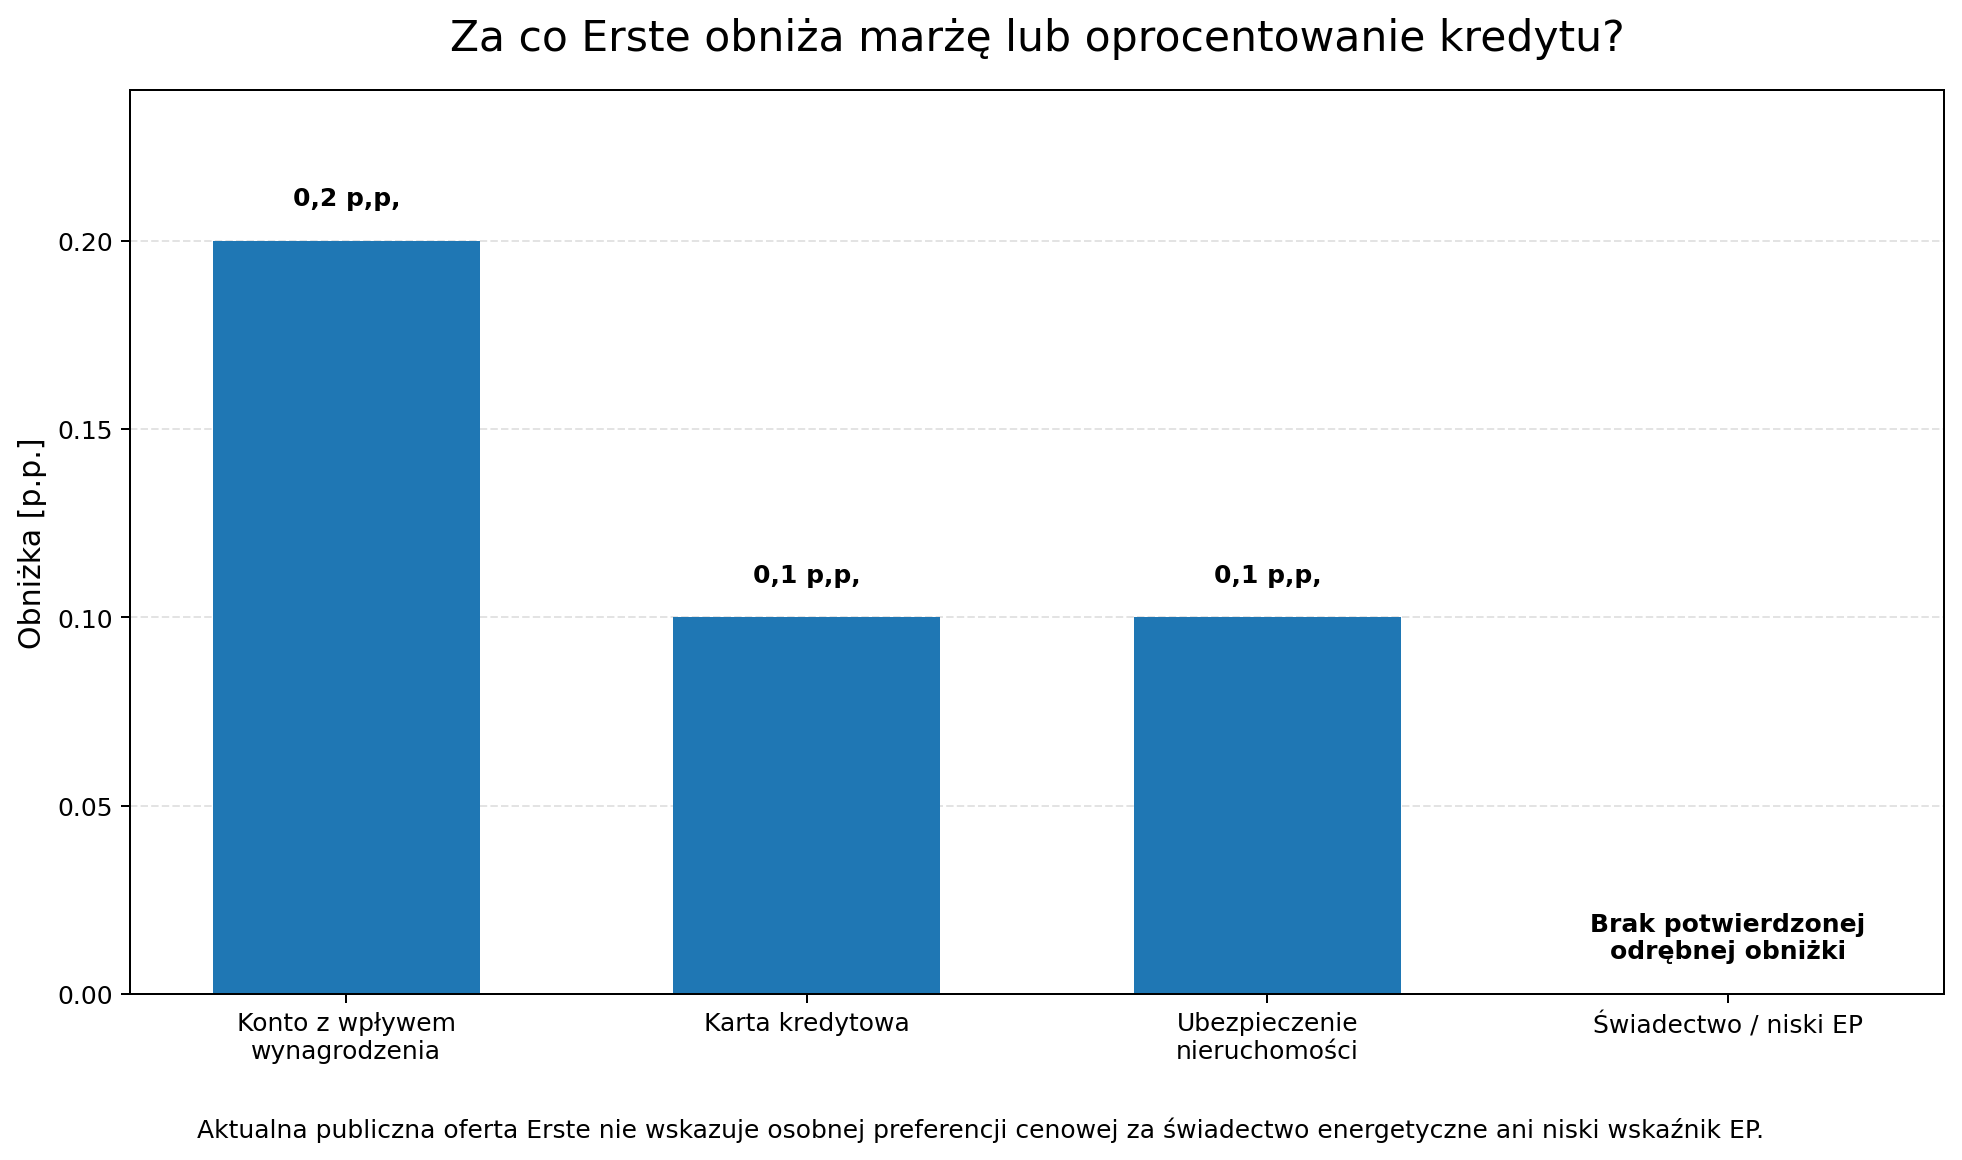 Za co Erste obniża marżę lub oprocentowanie?
Świadectwo charakterystyki energetycznej jest co do zasady ważne przez 10 lat od dnia jego sporządzenia. Może jednak stracić ważność wcześniej, jeśli po jego wykonaniu przeprowadzono roboty budowlano-instalacyjne zmieniające charakterystykę energetyczną budynku lub jego części. Dotyczy to np. wymiany okien, zmiany źródła ciepła czy docieplenia budynku.
Erste nie publikuje obecnie dodatkowego wymogu, zgodnie z którym świadectwo musiałoby pozostawać ważne jeszcze przez określoną liczbę miesięcy w celu uzyskania preferencyjnej oferty kredytowej.
Nowe świadectwo warto jednak rozważyć, jeśli nieruchomość została zmodernizowana. Dotyczy to m.in.:
Jeżeli rzeczywiste parametry nieruchomości poprawiły się, nowe świadectwo może pokazać lepszą charakterystykę energetyczną niż starszy dokument.
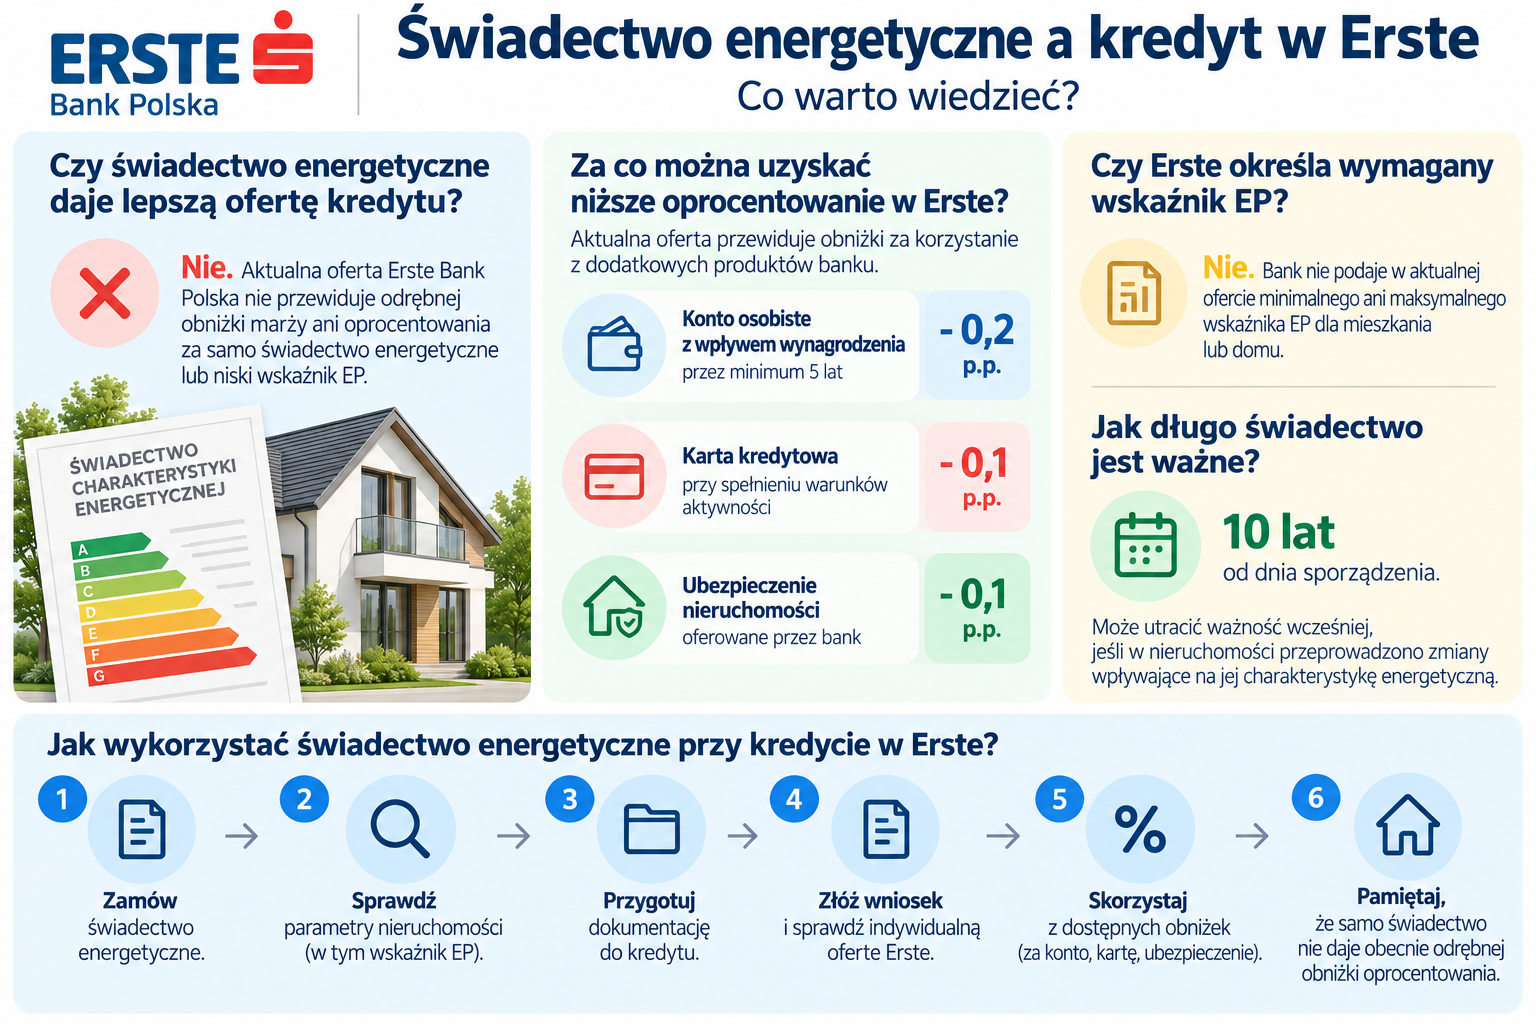 Świadectwo energetyczne a kredyt w Erste
Tak, ale obecnie nie ze względu na potwierdzoną specjalną obniżkę kredytową.
Aktualne świadectwo pozwala poznać rzeczywistą charakterystykę energetyczną nieruchomości, może być ważnym dokumentem przy zakupie domu lub mieszkania i pozwala zweryfikować, czy przeprowadzone modernizacje rzeczywiście poprawiły parametry energetyczne budynku.
Nie ma natomiast podstaw, aby obecnie pisać, że niski EP zapewnia w Erste Bank Polska osobną obniżkę marży lub oprocentowania. Publiczna oferta banku wskazuje inne źródła preferencji — przede wszystkim konto z wpływem wynagrodzenia, kartę kredytową i ubezpieczenie nieruchomości.
Świadectwo charakterystyki energetycznej można zamówić w Pewny Lokal. Dokument zostanie przygotowany na podstawie rzeczywistych danych nieruchomości i może stanowić aktualne potwierdzenie jej parametrów energetycznych.


Zapraszamy do odsłuchu.
Dowiedz się i kliknij!
Czy ten artykuł był pomocny?
Posłuchaj rady!


 797 014 014
 Rezerwuj usługę