Artykuł wyjaśnia, jak działa Bonus Energetyczny w Banku BPS, jakie parametry musi spełnić nieruchomość i jaką rolę odgrywa świadectwo energetyczne.
Bank BPS umożliwia uzyskanie preferencyjnych warunków kredytu hipotecznego Mój Dom w przypadku finansowania inwestycji niskoenergetycznej. Bank określa tę preferencję jako Bonus Energetyczny, a na stronie produktu używa również określenia Bonus Niskoenergetyczny.
Jeżeli finansowany dom lub mieszkanie spełnia wymagania dotyczące wskaźnika EP i klient potwierdzi ekologiczny charakter inwestycji odpowiednim dokumentem, może skorzystać z oprocentowania promocyjnego obniżonego o 1 punkt procentowy przez pierwszych 6 miesięcy kredytowania. Po tym okresie obowiązują warunki wynikające z wybranego wariantu promocji.
Zastanawiasz się, czy świadectwo energetyczne może obniżyć Twoją ratę kredytu? Posłuchaj!
Pewny Lokal profesjonalnie sporządza świadectwa charakterystyki energetycznej dla mieszkań i domów. W przypadku kredytu hipotecznego Banku BPS dokument może mieć bezpośrednie znaczenie, ponieważ bank wymaga udokumentowania niskoenergetycznego charakteru inwestycji.
Bank BPS wskazuje, że taki charakter można potwierdzić odpowiednim certyfikatem, świadectwem charakterystyki energetycznej albo projektem budowlanym wskazującym zapotrzebowanie energetyczne nieruchomości.
Świadectwo zawiera wskaźnik EP, który pozwala sprawdzić, czy nieruchomość mieści się w limitach przyjętych przez bank. Pewny Lokal sporządza dokument na podstawie rzeczywistych parametrów budynku i zastosowanych instalacji, dlatego prawidłowo przygotowane świadectwo może rzetelnie wykazać, czy dom lub mieszkanie spełnia wymagania Banku BPS.
Jeżeli parametry nieruchomości rzeczywiście mieszczą się w limitach, dokument może zostać wykorzystany do potwierdzenia ekologicznego charakteru inwestycji i skorzystania z Bonusu Energetycznego. Nie oznacza to gwarancji określonego wyniku EP — wartość musi wynikać z faktycznego stanu technicznego nieruchomości.
Najważniejszą korzyścią jest obniżenie oprocentowania promocyjnego o 1 p.p. przez pierwszych 6 miesięcy kredytowania dla inwestycji niskoenergetycznej.
Bank publikuje obecnie, dla okresu 12–18 października 2026 r., następujące warunki w pakietach promocyjnych:
Podobny mechanizm występuje przy oprocentowaniu zmiennym: przez pierwszych 6 miesięcy oprocentowanie promocyjne jest obniżone o 1 p.p., a następnie wraca do warunków właściwych dla wybranego wariantu kredytu.
Tabela 1. Jaką lepszą ofertę można uzyskać w Banku BPS ze świadectwem energetycznym?
Element | Aktualne warunki Banku BPS |
Produkt | kredyt hipoteczny Mój Dom |
Preferencja ekologiczna | Bonus Energetyczny / Niskoenergetyczny |
Główna korzyść | oprocentowanie niższe o 1 p.p. przez pierwszych 6 miesięcy |
Dom jednorodzinny | EP poniżej 63 kWh/(m²·rok) |
Lokal w budynku wielorodzinnym | EP poniżej 58,5 kWh/(m²·rok) |
Dokument potwierdzający | świadectwo energetyczne, certyfikat lub projekt budowlany |
Prowizja za udzielenie w promocji | 0% |
Bank dodatkowo podaje, że w ofercie promocyjnej kredyt może finansować do 90% wartości nieruchomości, a okres spłaty może wynosić do 30 lat.
Bank BPS stosuje dwa konkretne limity.
Dla budynku jednorodzinnego wskaźnik EP musi być:
Dla lokalu mieszkalnego w budynku wielorodzinnym:
Warto zwrócić uwagę na sformułowanie użyte przez bank: wymaganie dotyczy wartości mniejszej niż wskazany próg, a nie „nie wyższej niż”. Oznacza to, że wynik równy dokładnie 63 albo 58,5 nie spełnia literalnie opublikowanego warunku.
Bank definiuje inwestycję niskoenergetyczną jako zakup lub budowę domu albo mieszkania, którego roczne zapotrzebowanie na nieodnawialną energię pierwotną do ogrzewania, wentylacji, chłodzenia oraz przygotowania ciepłej wody użytkowej mieści się poniżej określonego limitu.
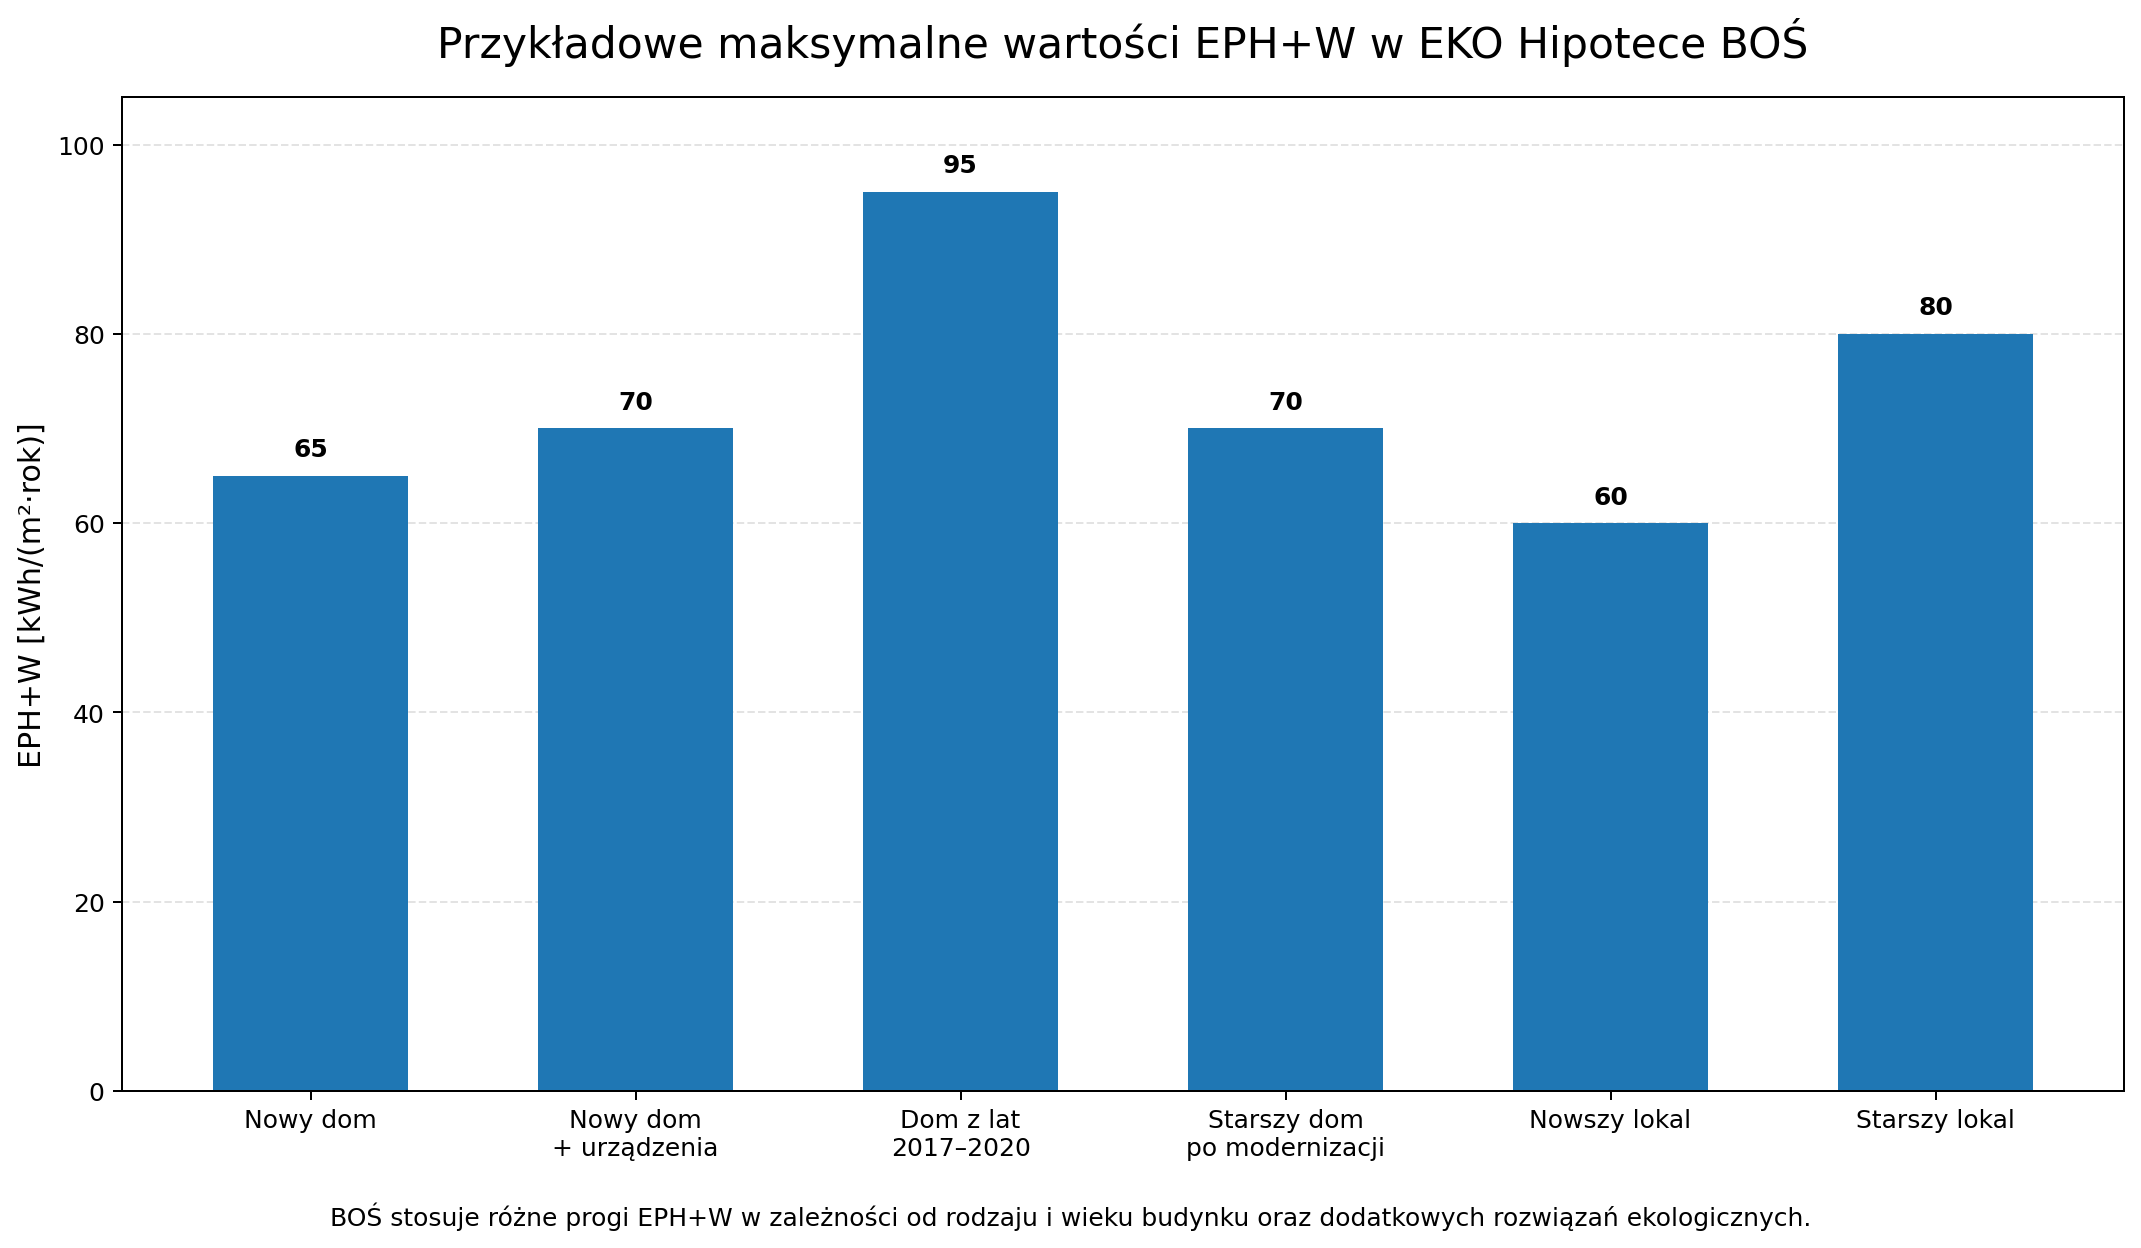 Maksymalne progi EP dla Bonusu Energetycznego Banku BPS
Świadectwo charakterystyki energetycznej jest co do zasady ważne przez 10 lat od dnia jego sporządzenia. Traci jednak ważność wcześniej, jeśli w wyniku robót budowlano-instalacyjnych zmieniła się charakterystyka energetyczna nieruchomości, np. po wymianie okien, zmianie źródła ciepła czy dociepleniu budynku.
Aktualna publiczna strona Banku BPS nie wskazuje dodatkowego minimalnego pozostałego okresu ważności świadectwa, np. 60 miesięcy. Nie należy więc dopisywać takiego wymogu.
W przypadku starszego dokumentu warto jednak sprawdzić, czy nadal odzwierciedla aktualny stan nieruchomości. Jeśli po jego sporządzeniu przeprowadzono termomodernizację, nowe świadectwo może wykazać niższy wskaźnik EP, jeśli rzeczywiście poprawiły się parametry energetyczne budynku.
Ma to szczególne znaczenie, jeśli wcześniejszy wynik znajdował się blisko progu 63 lub 58,5 kWh/(m²·rok).
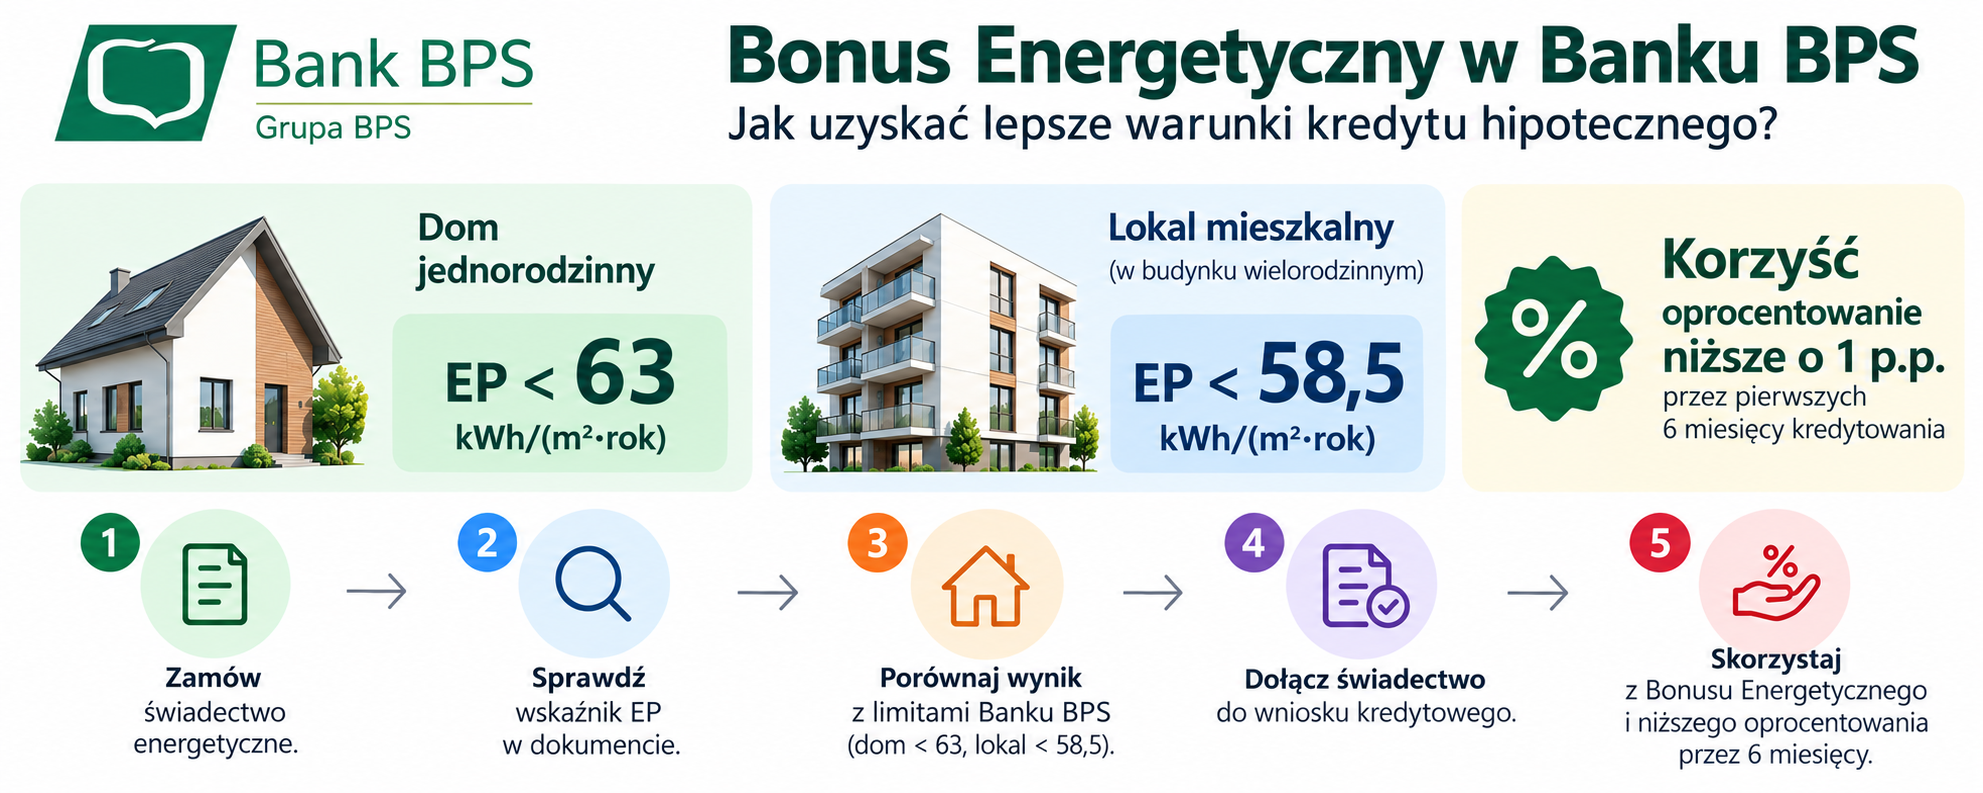 Jak skorzystać z Bonusu Energetycznego Banku BPS?
Tak. Jeśli nieruchomość spełnia kryteria inwestycji niskoenergetycznej, Bank BPS przewiduje konkretną korzyść cenową: oprocentowanie promocyjne niższe o 1 punkt procentowy przez pierwszych 6 miesięcy kredytowania.
Warunkiem jest m.in. EP poniżej 63 kWh/(m²·rok) dla domu jednorodzinnego albo poniżej 58,5 kWh/(m²·rok) dla lokalu w budynku wielorodzinnym oraz udokumentowanie ekologicznego charakteru inwestycji. Bank akceptuje m.in. świadectwo energetyczne.
Świadectwo charakterystyki energetycznej można zamówić w Pewny Lokal. Jeżeli rzeczywiste parametry nieruchomości spełniają wymagania Banku BPS, prawidłowo wykonany dokument może pozwolić je potwierdzić i skorzystać z Bonusu Energetycznego


Zapraszamy do odsłuchu.
Dowiedz się i kliknij!
Czy ten artykuł był pomocny?
Posłuchaj rady!


 797 014 014
 Rezerwuj usługę