Artykuł wyjaśnia, jak mBank ocenia energooszczędność nieruchomości, jakie znaczenie ma świadectwo energetyczne, jakie progi EP obowiązują dla różnych budynków oraz kiedy klient może uzyskać dodatkową obniżkę marży lub oprocentowania.
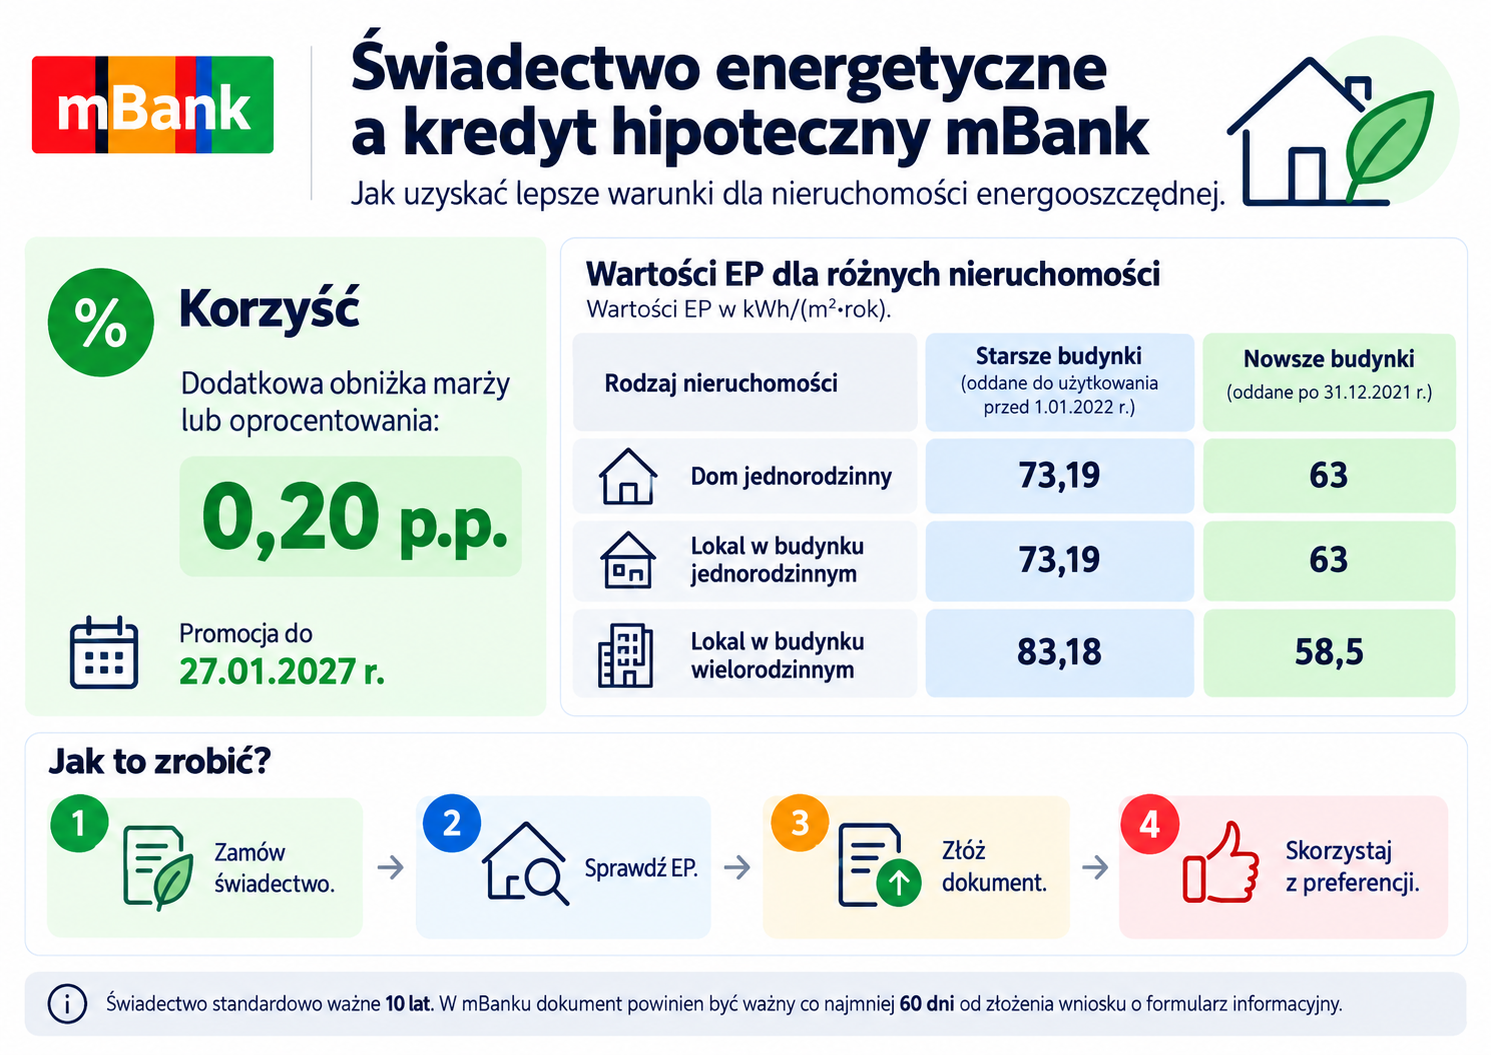
mBank należy do banków, które wyraźnie premiują zakup lub finansowanie nieruchomości energooszczędnych. W aktualnej ofercie kredytu hipotecznego bank przewiduje dodatkową obniżkę marży lub oprocentowania o 0,20 punktu procentowego, jeśli nieruchomość spełnia kryteria energooszczędności. Promocja jest obecnie przewidziana do 27 stycznia 2027 r.
Kluczowym dokumentem jest świadectwo charakterystyki energetycznej albo — w przypadku nieruchomości w budowie — dokumentacja pozwalająca określić parametry energetyczne inwestycji. mBank bierze pod uwagę przede wszystkim wskaźnik EP, przy czym wymagany poziom zależy od rodzaju nieruchomości oraz wieku budynku.
Zastanawiasz się, czy świadectwo energetyczne może obniżyć Twoją ratę kredytu? Posłuchaj!
Pewny Lokal profesjonalnie sporządza świadectwa charakterystyki energetycznej dla mieszkań i domów. Dokument może mieć szczególne znaczenie dla osoby ubiegającej się o kredyt hipoteczny w mBanku, ponieważ bank wykorzystuje dane ze świadectwa do oceny, czy nieruchomość spełnia definicję domu lub lokalu energooszczędnego.
Świadectwo zawiera między innymi wskaźnik EP, czyli roczne zapotrzebowanie nieruchomości na nieodnawialną energię pierwotną. W przypadku mBanku nie wystarczy jednak porównać wyniku z jednym uniwersalnym progiem. Bank różnicuje wymagania ze względu na rodzaj budynku oraz moment jego oddania do użytkowania lub datę złożenia wniosku o pozwolenie na budowę albo zgłoszenia budowy.
Pewny Lokal sporządza świadectwo na podstawie rzeczywistych danych technicznych nieruchomości i jej instalacji. Jeżeli dom lub mieszkanie faktycznie spełnia kryteria mBanku, prawidłowo przygotowany dokument pozwala to wykazać i może umożliwić skorzystanie z dodatkowej preferencji kredytowej.
Nie oznacza to gwarancji osiągnięcia konkretnej wartości EP. Wynik musi odpowiadać rzeczywistemu stanowi budynku. Znaczenie ma jednak prawidłowe zebranie danych i wykonanie obliczeń zgodnie z obowiązującą metodologią.
Korzyść jest jednoznacznie określona przez mBank. Jeżeli nieruchomość spełnia wymogi energooszczędności, bank przewiduje dodatkową obniżkę marży lub oprocentowania o 0,20 p.p. Aktualna promocja trwa do 27.01.2027 r.
W regulaminie promocji mBank wskazuje, że przy zakupie domu lub lokalu z już wydanym świadectwem obniżka jest stosowana, jeśli dokument potwierdza energooszczędność nieruchomości. Jeżeli z analizy wynika, że lokal lub dom nie spełnia wymagań, decyzja kredytowa nie obejmuje dodatkowej obniżki 0,20 p.p.
W przypadku domu lub lokalu będącego jeszcze w budowie mBank może zastosować preferencję na podstawie odpowiedniego oświadczenia. Po zakończeniu inwestycji klient musi jednak dostarczyć świadectwo charakterystyki energetycznej. Regulamin wskazuje termin najpóźniej 2 miesięcy po zakończeniu inwestycji. Jeśli dokument nie zostanie dostarczony albo wykaże, że nieruchomość nie jest energooszczędna, oprocentowanie może wzrosnąć o 0,30 p.p. względem promocyjnego oprocentowania podanego w umowie.
Tabela 1. Jaką lepszą ofertę można uzyskać w mBanku ze świadectwem energetycznym?
Element | Aktualne warunki mBanku |
Korzyść | dodatkowa obniżka marży lub oprocentowania o 0,20 p.p. |
Okres promocji | do 27.01.2027 r. |
Dokument dla istniejącej nieruchomości | świadectwo charakterystyki energetycznej |
Nieruchomość w budowie | możliwość zastosowania preferencji na podstawie oświadczenia, a następnie obowiązek dostarczenia świadectwa |
Termin dostarczenia świadectwa po zakończeniu inwestycji | najpóźniej 2 miesiące po zakończeniu inwestycji |
Brak dokumentu lub niespełnienie kryteriów | możliwy wzrost oprocentowania o 0,30 p.p. względem oprocentowania promocyjnego |
mBank oferuje również inne obniżki, np. dla aktywnych klientów. Aktualna strona kredytów hipotecznych wskazuje dodatkowe 0,10 p.p. dla aktywnych klientów, a niektóre warianty cyfrowe przewidują również osobne preferencje za sposób złożenia wniosku.
 Dodatkowa korzyść za nieruchomość energooszczędną w mBanku
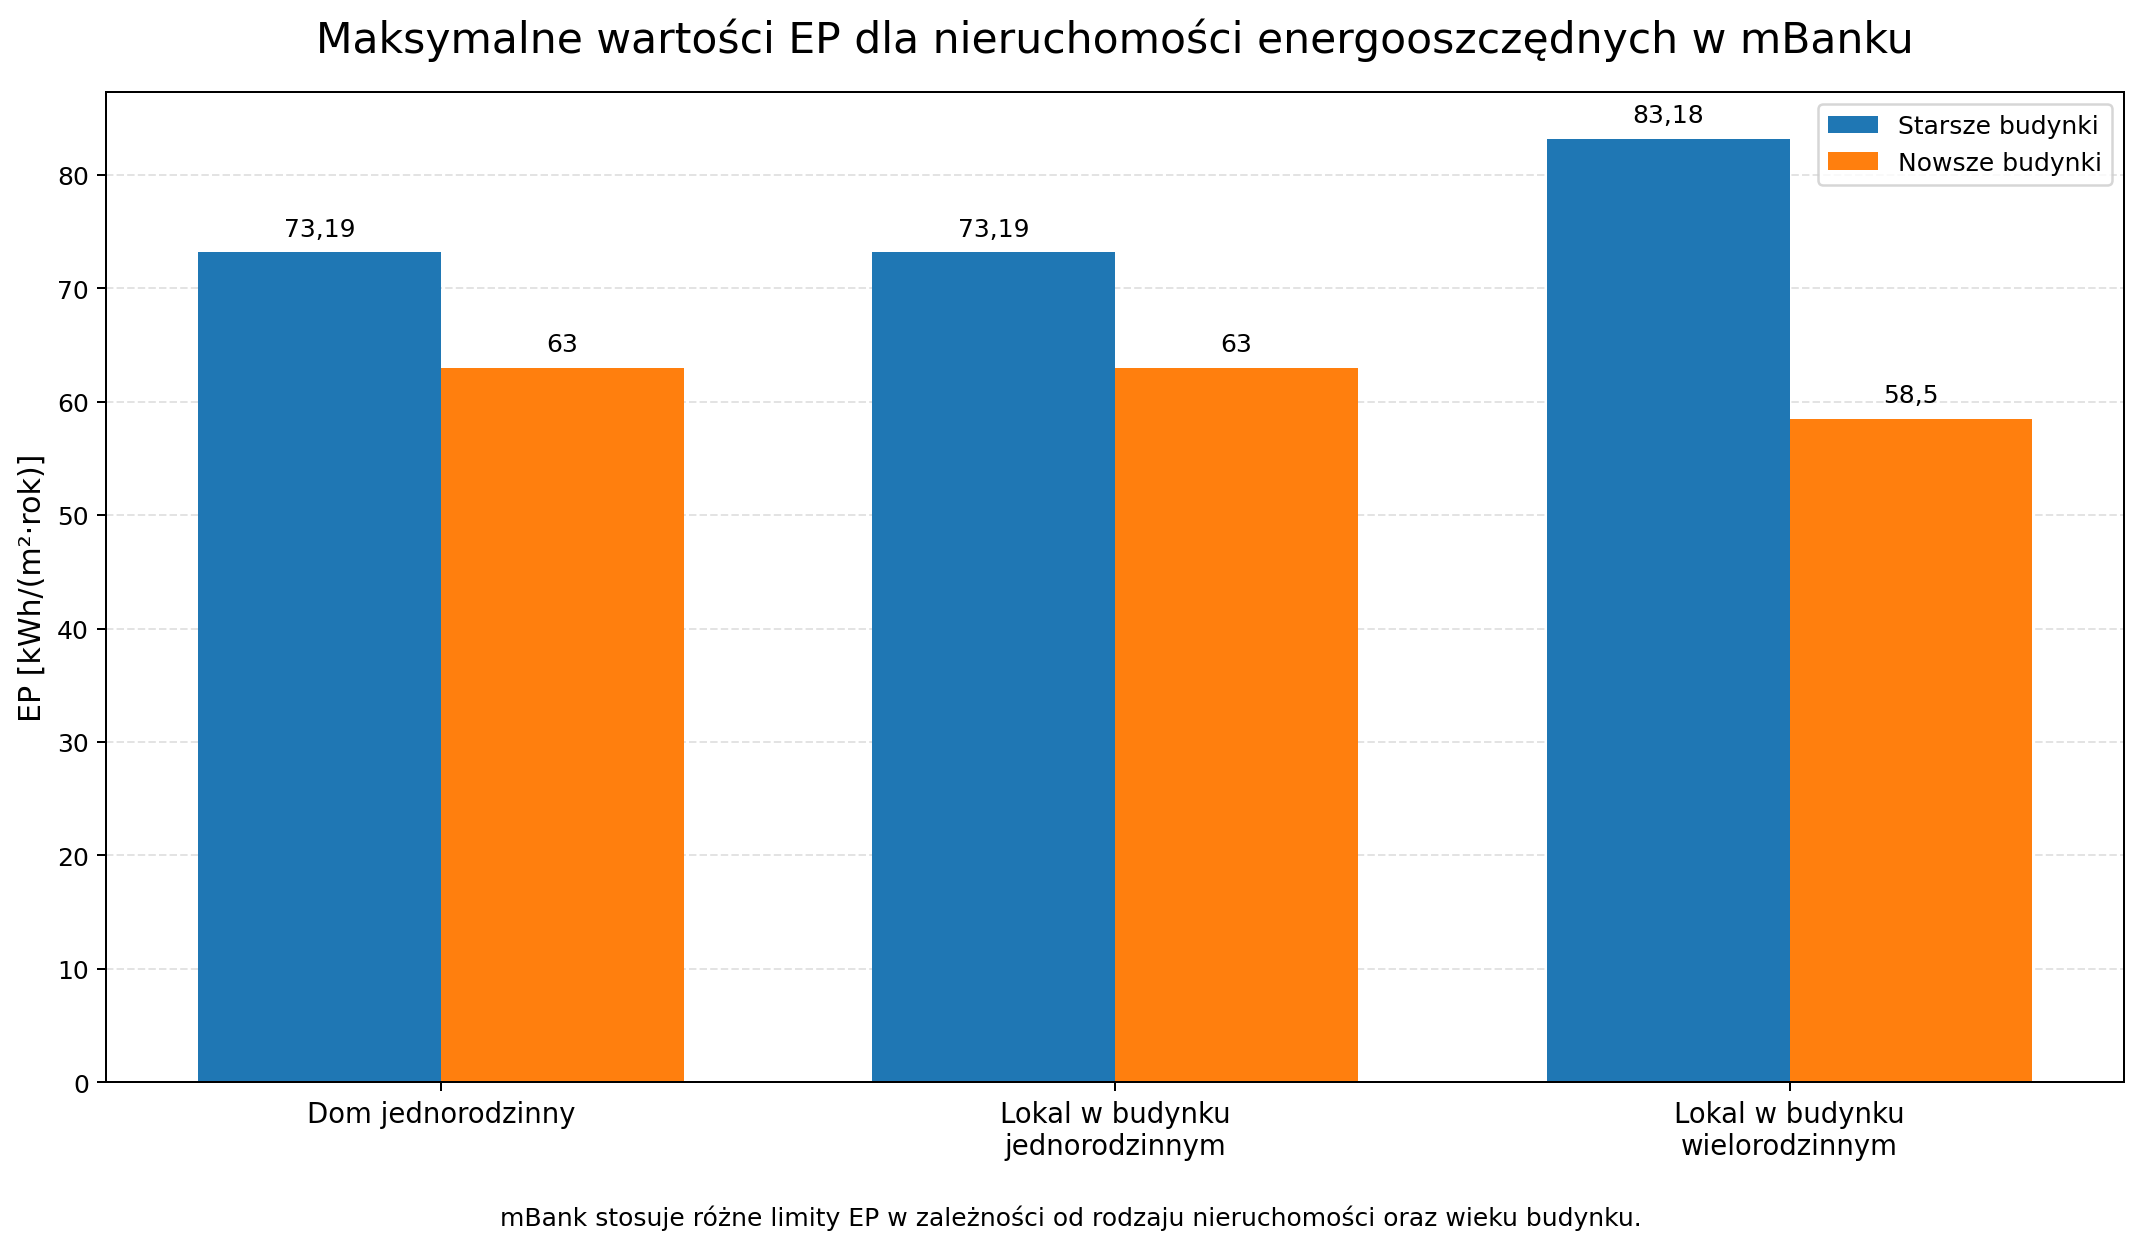
mBank stosuje kilka progów EP. Wymagana wartość zależy zarówno od rodzaju nieruchomości, jak i od wieku budynku.
Dom jednorodzinny
Dla domu energooszczędnego wskaźnik EP nie może przekraczać:
Lokal w budynku jednorodzinnym
mBank stosuje takie same progi jak dla domu:
Lokal w budynku wielorodzinnym
W przypadku mieszkania w budynku wielorodzinnym wartości są inne:
To istotna różnica w porównaniu z bankami stosującymi jeden próg dla każdego domu i jeden dla każdego mieszkania. Przy mBanku trzeba zawsze sprawdzić zarówno rodzaj nieruchomości, jak i datę oddania budynku do użytkowania lub datę dokumentacji budowlanej.
 Jak uzyskać preferencję za nieruchomość energooszczędną w mBanku?
Świadectwo charakterystyki energetycznej jest co do zasady ważne przez 10 lat od dnia jego sporządzenia, o ile wcześniej nie utraci ważności w związku ze zmianami wpływającymi na charakterystykę energetyczną nieruchomości.
mBank stosuje jednak dodatkowy warunek w dokumentacji dotyczącej nieruchomości energooszczędnych. Zgodnie z regulaminem promocji ważność świadectwa nie może być krótsza niż 60 dni kalendarzowych, licząc od dnia złożenia wniosku o wydanie formularza informacyjnego.
W przypadku nieruchomości będącej w trakcie budowy sytuacja wygląda inaczej. Bank może początkowo oprzeć się na oświadczeniu dotyczącym planowanej energooszczędności, ale po zakończeniu inwestycji klient ma obowiązek dostarczyć właściwe świadectwo — najpóźniej w ciągu 2 miesięcy.
Warto również rozważyć wykonanie nowego świadectwa, jeśli od czasu poprzednich obliczeń nieruchomość przeszła termomodernizację. Docieplenie, wymiana okien, zmiana źródła ogrzewania czy montaż pompy ciepła mogą wpłynąć na rzeczywistą charakterystykę energetyczną i obniżyć EP.
Jeżeli wcześniejszy wynik przekraczał limit mBanku, a budynek został od tego czasu skutecznie zmodernizowany, nowe świadectwo może wykazać lepszy wynik, jeśli rzeczywiste parametry nieruchomości faktycznie się poprawiły.
Tak. Aktualna oferta mBanku przewiduje dodatkową obniżkę marży lub oprocentowania o 0,20 p.p., jeżeli nieruchomość spełnia kryteria energooszczędności. Promocja trwa obecnie do 27 stycznia 2027 r.
W przeciwieństwie do części innych banków mBank stosuje różne limity EP w zależności od rodzaju i wieku nieruchomości. Dla nowych domów limit wynosi 63 kWh/(m²·rok), dla nowych lokali w budynkach wielorodzinnych 58,5 kWh/(m²·rok), natomiast dla starszych nieruchomości przewidziane są wyższe wartości graniczne.
Świadectwo charakterystyki energetycznej można zamówić w Pewny Lokal. Jeżeli rzeczywiste parametry nieruchomości spełniają wymagania mBanku, prawidłowo przygotowany dokument pozwala to wykazać i może umożliwić skorzystanie z preferencyjnych warunków kredytu.


Zapraszamy do odsłuchu.
Dowiedz się i kliknij!
Czy ten artykuł był pomocny?
Posłuchaj rady!


 797 014 014
 Rezerwuj usługę