Artykuł wyjaśnia aktualne zasady preferencji dla energooszczędnych nieruchomości w BNP Paribas, znaczenie wskaźnika EP oraz rolę świadectwa charakterystyki energetycznej przy uzyskiwaniu niższego oprocentowania.
BNP Paribas nadal premiuje nieruchomości o niskim zapotrzebowaniu na energię. Aktualna oferta kredytu hipotecznego wskazuje, że klient może uzyskać niższe oprocentowanie, jeżeli przedstawi dokument potwierdzający, że wskaźnik rocznego zapotrzebowania na nieodnawialną energię pierwotną EP dla kredytowanej nieruchomości nie przekracza 58 kWh/(m²·rok).
Bank wprost wskazuje również, że jednym z dokumentów pozwalających uzyskać taką preferencję jest świadectwo charakterystyki energetycznej. Oznacza to, że dokument może mieć bezpośredni wpływ na warunki cenowe kredytu, a nie wyłącznie pełnić funkcję formalnego załącznika.
Zastanawiasz się, czy świadectwo energetyczne może obniżyć Twoją ratę kredytu? Posłuchaj!
Pewny Lokal profesjonalnie sporządza świadectwa charakterystyki energetycznej dla mieszkań i domów. W przypadku kredytu hipotecznego BNP Paribas prawidłowo wykonany dokument może mieć znaczenie finansowe, ponieważ bank uzależnia możliwość obniżenia oprocentowania od potwierdzenia niskiego zużycia energii przez kredytowaną nieruchomość.
Świadectwo pokazuje m.in. wskaźnik EP, czyli roczne zapotrzebowanie na nieodnawialną energię pierwotną. BNP Paribas określa obecnie granicę na poziomie 58 kWh/(m²·rok).
Pewny Lokal sporządza świadectwa na podstawie rzeczywistych parametrów nieruchomości oraz zastosowanych instalacji. Jeśli dom lub mieszkanie faktycznie spełnia wymagania banku, prawidłowo przygotowany dokument może to wykazać i zostać wykorzystany przy ubieganiu się o preferencyjne warunki kredytu.
Nie oznacza to gwarancji określonego wyniku EP. Wartość w świadectwie musi odpowiadać rzeczywistej charakterystyce energetycznej nieruchomości.
BNP Paribas komunikuje konkretną korzyść: niższe oprocentowanie kredytu hipotecznego dla nieruchomości o udokumentowanym niskim zużyciu energii.
W aktualnej ofercie BNP Paribas występują także inne źródła obniżek oprocentowania, niezwiązane ze świadectwem, np.:
Ważne jest więc, aby nie przypisywać całej różnicy w oprocentowaniu samemu świadectwu energetycznemu.
Tabela 1. Jaką lepszą ofertę można uzyskać w BNP Paribas ze świadectwem energetycznym?
Element | Aktualne zasady BNP Paribas |
Korzyść za energooszczędność | niższe oprocentowanie |
Maksymalny wskaźnik EP | 58 kWh/(m²·rok) |
Dokument | świadectwo charakterystyki energetycznej |
Rodzaj nieruchomości | nieruchomość o udokumentowanym niskim zużyciu energii |
Dokładna wysokość obniżki | nie jest publicznie określona jako jedna stała wartość dla wszystkich klientów |
Inne możliwe obniżki | konto, ubezpieczenie na życie, ubezpieczenie nieruchomości |
Bank podaje, że obniżkę oprocentowania można uzyskać po przedstawieniu świadectwa charakterystyki energetycznej potwierdzającego EP nie wyższy niż 58 kWh/(m²·rok). Aktualna strona nie podaje jednak jednej uniwersalnej wartości, o ile dokładnie oprocentowanie jest obniżane dla każdego klienta.
Aktualna strona BNP Paribas nie rozróżnia osobnych progów dla domu i mieszkania. Bank podaje jeden warunek: nieruchomość musi mieć wskaźnik EP nie wyższy niż 58 kWh/(m²·rok).
To istotna zmiana względem starszych materiałów. W historycznej Zielonej Hipotece bank posługiwał się progiem 50 kWh/(m²·rok), ale dziś nie należy go stosować jako aktualnego.
W obecnej ofercie bank definiuje energooszczędną nieruchomość jako taką, która posiada świadectwo charakterystyki energetycznej potwierdzające EP na poziomie maksymalnie 58 kWh/(m²·rok).
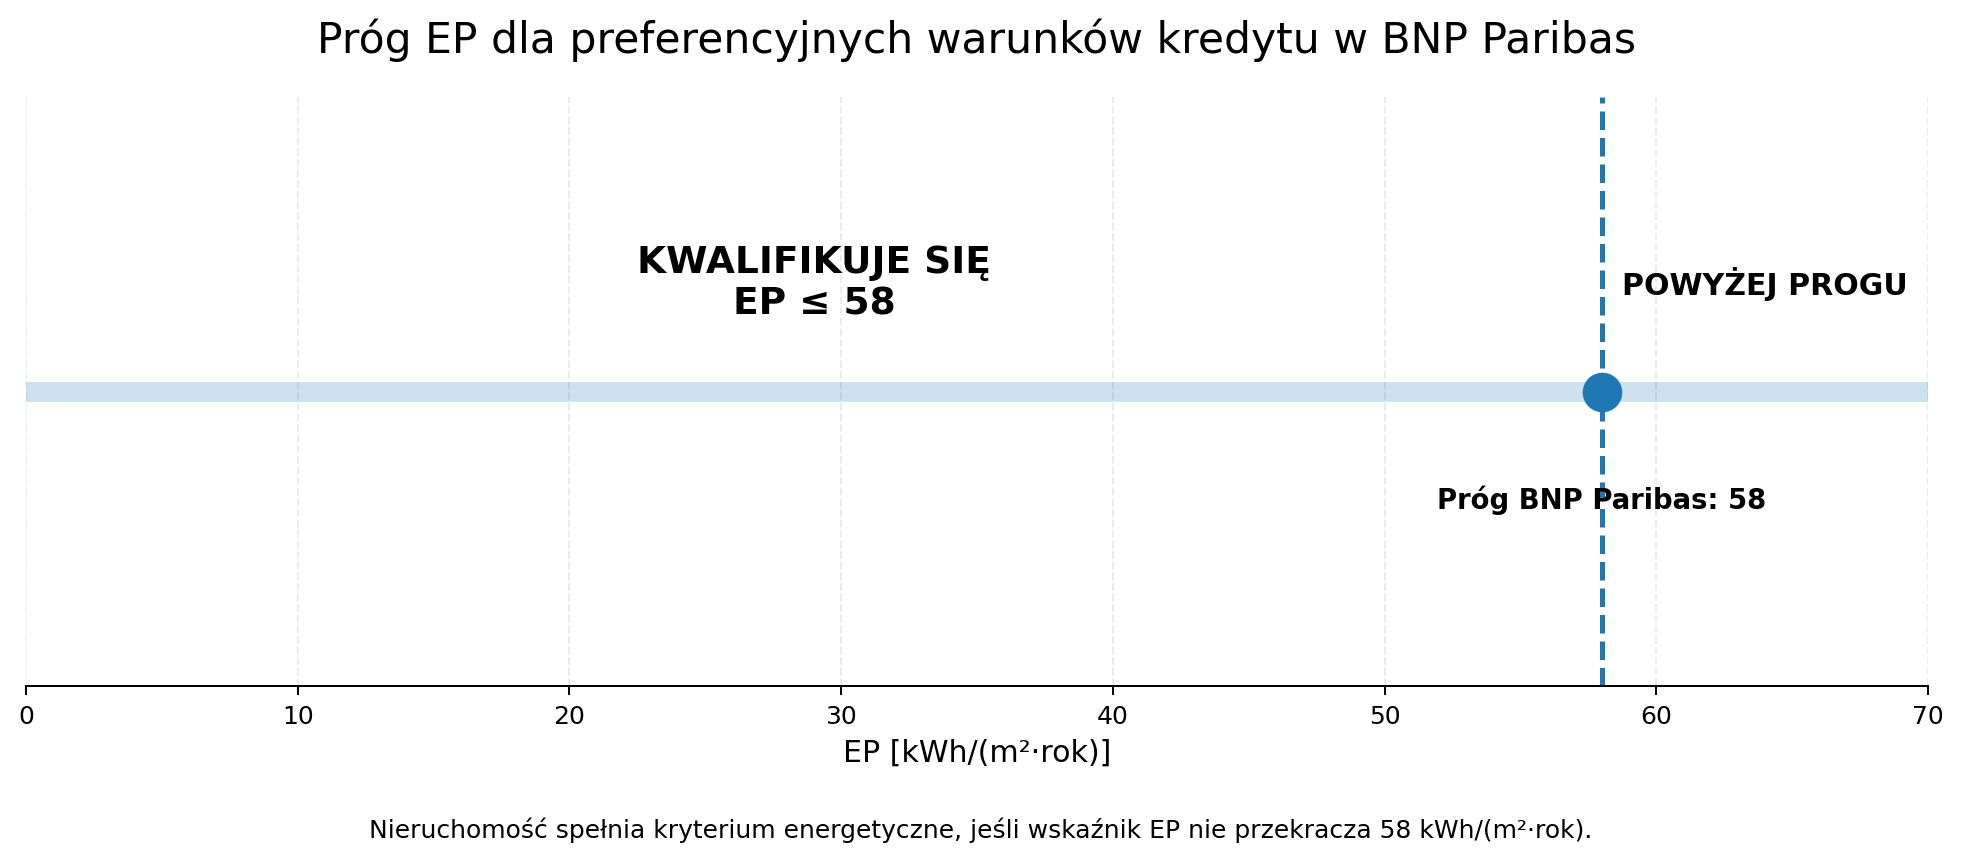 Maksymalny wskaźnik EP w BNP Paribas
Ponieważ bank nie publikuje obecnie osobnych progów dla domu i lokalu, wykres nie powinien sztucznie rozdzielać tych dwóch kategorii.
Świadectwo charakterystyki energetycznej jest co do zasady ważne przez 10 lat od dnia jego sporządzenia, o ile wcześniej nie utraci ważności wskutek zmian wpływających na charakterystykę energetyczną nieruchomości.
Aktualna publiczna oferta BNP Paribas nie wskazuje dodatkowego minimalnego okresu pozostałej ważności świadectwa, np. 60 miesięcy. Nie należy więc takiego wymogu dopisywać.
Bank wymaga natomiast przedstawienia dokumentu potwierdzającego niskie zużycie energii, jeśli klient chce skorzystać z preferencji cenowej związanej z efektywnością energetyczną.
Nowe świadectwo warto rozważyć, jeśli po sporządzeniu poprzedniego dokumentu nieruchomość została zmodernizowana, np. przez:
Jeśli rzeczywiste parametry uległy poprawie, nowe świadectwo może wykazać niższy EP i umożliwić spełnienie progu stosowanego przez BNP Paribas.
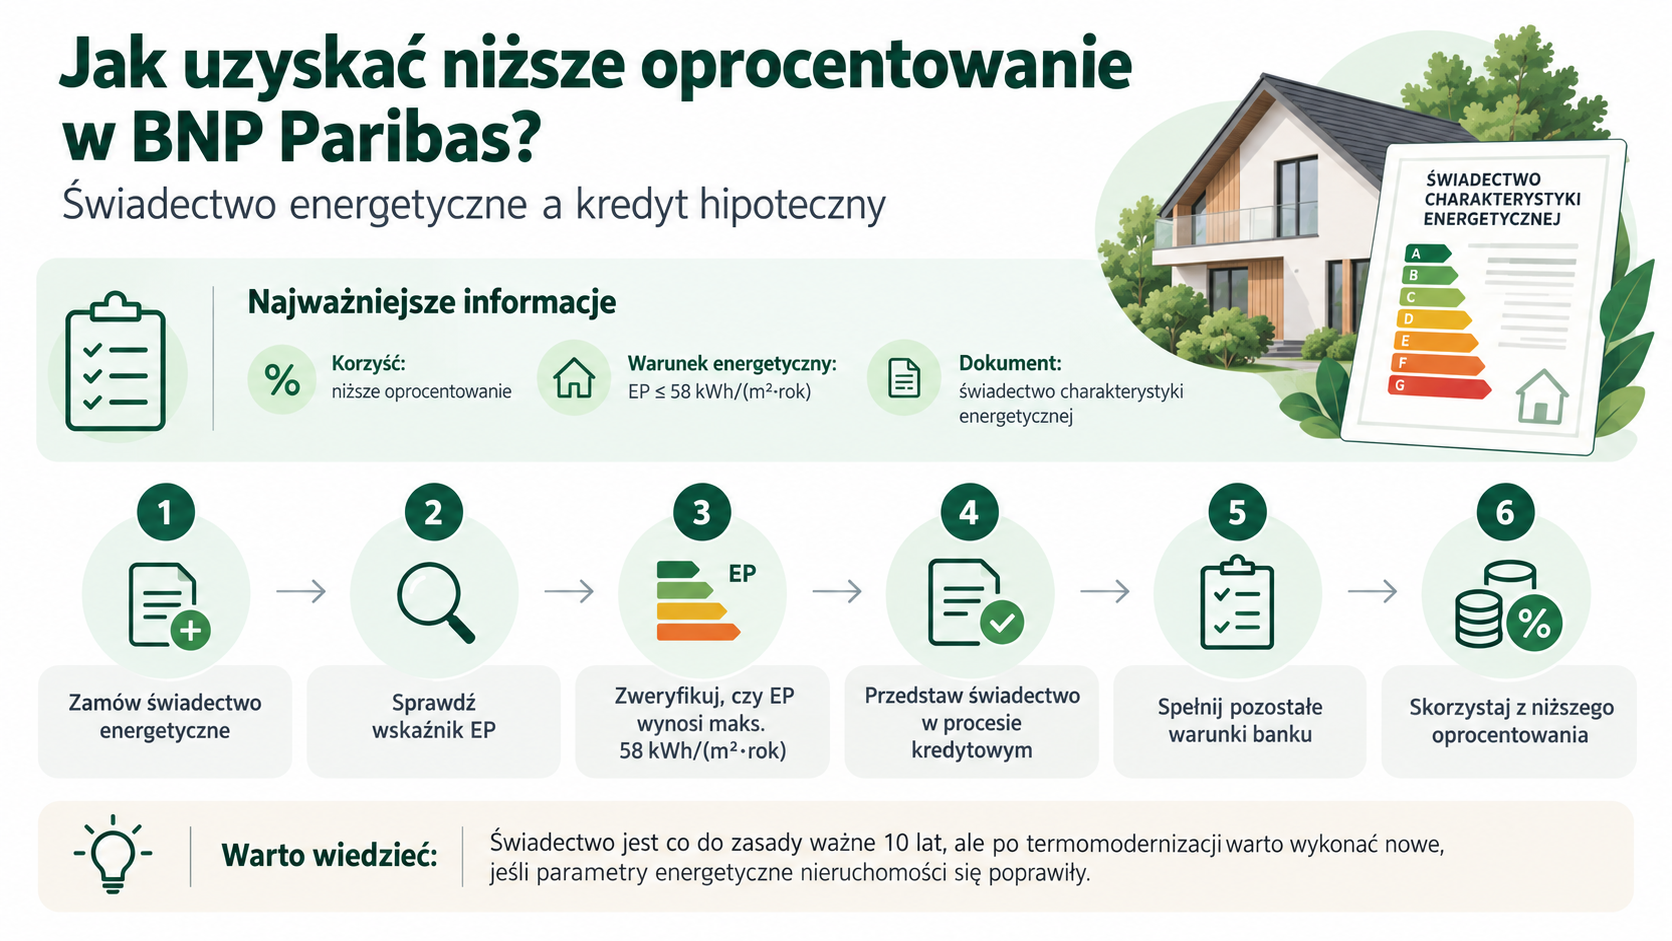 Jak uzyskać niższe oprocentowanie w BP Paribas
Tak. Aktualna oferta BNP Paribas potwierdza, że przedstawienie świadectwa charakterystyki energetycznej z EP nie wyższym niż 58 kWh/(m²·rok) może skutkować niższym oprocentowaniem kredytu hipotecznego.
Bank nie publikuje obecnie jednej stałej wartości obniżki przypisanej wyłącznie świadectwu, dlatego dokładną różnicę w oprocentowaniu należy sprawdzić w indywidualnej ofercie.
Świadectwo charakterystyki energetycznej można zamówić w Pewny Lokal. Jeśli rzeczywiste parametry nieruchomości spełniają limit BNP Paribas, prawidłowo wykonany dokument pozwala to potwierdzić i może umożliwić skorzystanie z korzystniejszych warunków kredytu hipotecznego.


Zapraszamy do odsłuchu.
Dowiedz się i kliknij!
Czy ten artykuł był pomocny?
Posłuchaj rady!


 797 014 014
 Rezerwuj usługę