Artykuł wyjaśnia, czy Alior Bank oferuje obecnie preferencje dla energooszczędnych nieruchomości, jakie znaczenie ma świadectwo energetyczne w procesie kredytowym i czy niski wskaźnik EP wpływa na warunki finansowania.
Alior Bank aktywnie oferuje kredyty hipoteczne, w tym ofertę specjalną „Własne M tam gdzie Ty” oraz kredyt Megahipoteka. Aktualna oferta pozwala finansować zakup mieszkania lub domu i wymaga co najmniej 10% wkładu własnego.
W publicznie dostępnych warunkach kredytów hipotecznych Alior Banku nie ma jednak obecnie osobnej preferencji za przedstawienie świadectwa charakterystyki energetycznej ani za osiągnięcie określonej wartości wskaźnika EP.
Zastanawiasz się, czy świadectwo energetyczne może obniżyć Twoją ratę kredytu? Posłuchaj!
Oznacza to, że w Alior Banku świadectwa nie należy obecnie przedstawiać jako dokumentu, który automatycznie zapewnia niższą marżę, niższe oprocentowanie albo osobną „zieloną hipotekę”.
Pewny Lokal profesjonalnie sporządza świadectwa charakterystyki energetycznej dla mieszkań i domów. Dokument przedstawia rzeczywiste parametry energetyczne nieruchomości, w tym wskaźnik EP, i może być przydatny podczas kompletowania dokumentacji dotyczącej kupowanego domu lub mieszkania.
Świadectwo pozwala również ocenić efektywność energetyczną nieruchomości oraz porównać ją z innymi budynkami. Jest to szczególnie przydatne przy zakupie domu lub mieszkania, ponieważ niskie zapotrzebowanie na energię może oznaczać niższe koszty eksploatacyjne.
Pewny Lokal sporządza dokument na podstawie rzeczywistych danych dotyczących budynku i jego instalacji. Jeżeli nieruchomość była modernizowana, nowe świadectwo może pokazać poprawę jej parametrów energetycznych.
Na podstawie aktualnej publicznej oferty Alior Banku — nie ma obecnie potwierdzonej osobnej obniżki oprocentowania lub marży za świadectwo energetyczne albo niski wskaźnik EP.
Bank oferuje natomiast specjalne warunki kredytu „Własne M tam gdzie Ty”. Aby z nich skorzystać, klient musi spełnić określone warunki związane z korzystaniem z produktów Alior Banku, m.in.:
Aktualna oferta specjalna obowiązuje od 18 kwietnia 2026 r. do odwołania. W reprezentatywnym przykładzie bank podaje m.in. 0% prowizji, oprocentowanie okresowo stałe 6,58% przez pierwszych 5 lat, a następnie oprocentowanie zmienne z marżą 1,69%. Są to jednak parametry reprezentatywnego przykładu, a nie uniwersalne warunki dla każdego klienta.
Tabela 1. Czy świadectwo energetyczne daje lepszą ofertę kredytu w Alior Banku?
Element | Aktualna oferta Alior Banku |
Preferencja za świadectwo energetyczne | brak publicznie potwierdzonej odrębnej obniżki |
Preferencja za niski EP | brak publicznie wskazanego mechanizmu |
Oferta specjalna | „Własne M tam gdzie Ty” |
Prowizja w reprezentatywnym przykładzie | 0% |
Oprocentowanie stałe w reprezentatywnym przykładzie | 6,58% przez 5 lat |
Marża po okresie stałym w reprezentatywnym przykładzie | 1,69% |
Wkład własny | od 10% |
Warunki promocyjne | konto, wpływ wynagrodzenia, aktywność kartą/BLIK, ubezpieczenie, aplikacja |
Aktualna publiczna oferta kredytów hipotecznych Alior Banku nie wskazuje konkretnego maksymalnego wskaźnika EP, którego spełnienie powodowałoby uzyskanie preferencyjnej marży lub oprocentowania. Nie należy więc przenosić do Alior Banku progów stosowanych przez inne instytucje, np. 58,5 czy 63 kWh/(m²·rok).
Świadectwo energetyczne nadal może być użytecznym dokumentem opisującym nieruchomość, ale obecnie jego wynik nie jest publicznie wskazanym kryterium cenowym kredytu hipotecznego Alior Banku.
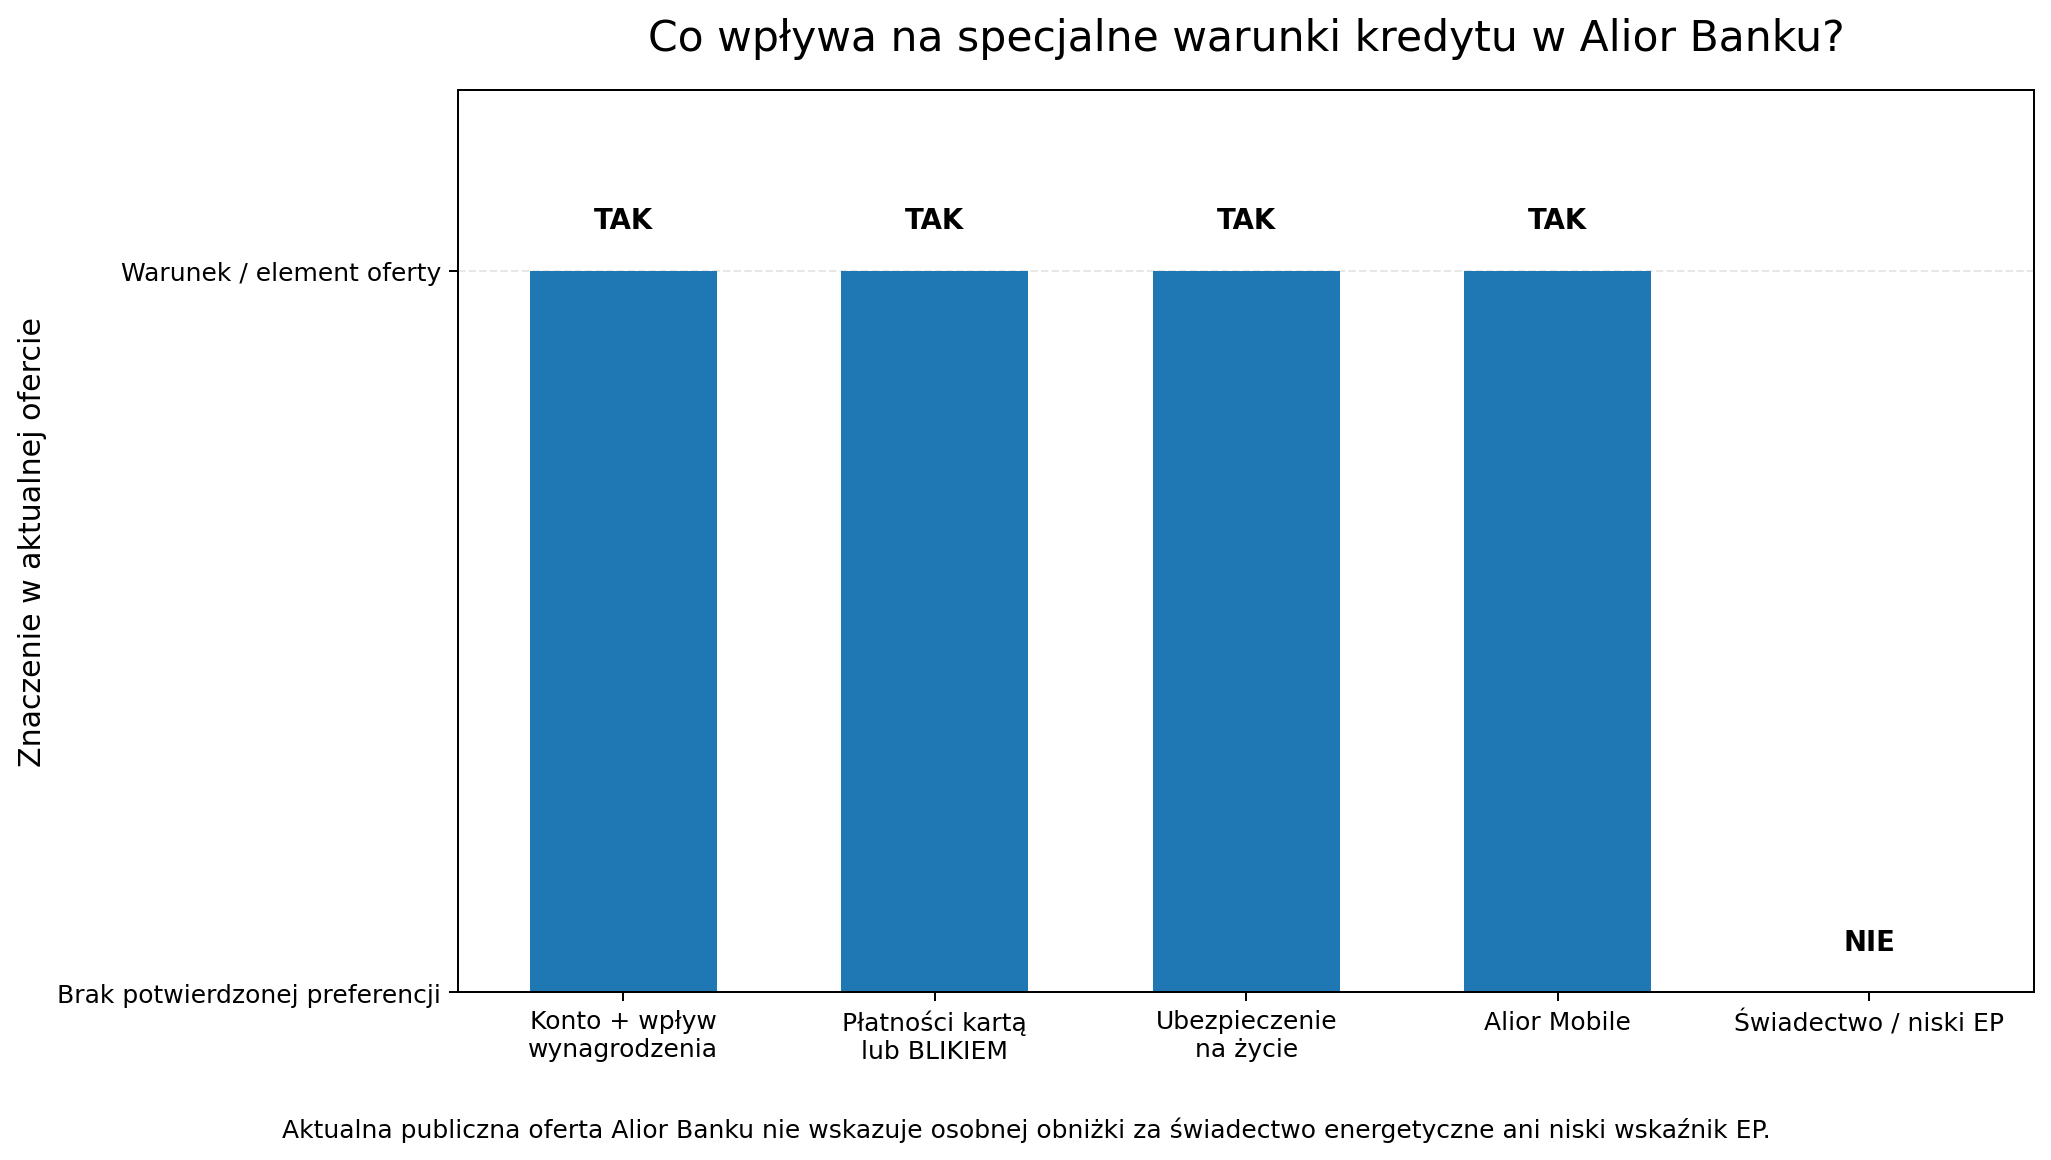 Co wpływa na specjalne warunki kredytu w Alior Banku?
Świadectwo charakterystyki energetycznej jest co do zasady ważne przez 10 lat od dnia jego sporządzenia.
Może jednak utracić ważność wcześniej, jeżeli w wyniku prac budowlano-instalacyjnych zmieni się charakterystyka energetyczna nieruchomości. Dotyczy to m.in.:
Aktualna publiczna oferta Alior Banku nie wskazuje dodatkowego minimalnego okresu pozostałej ważności świadectwa dla uzyskania preferencji hipotecznej, ponieważ bank nie publikuje obecnie osobnej preferencji powiązanej z EP.
Jeżeli od czasu wykonania poprzedniego świadectwa nieruchomość została zmodernizowana, warto rozważyć wykonanie nowego dokumentu. Może on lepiej odzwierciedlać aktualną charakterystykę energetyczną budynku.
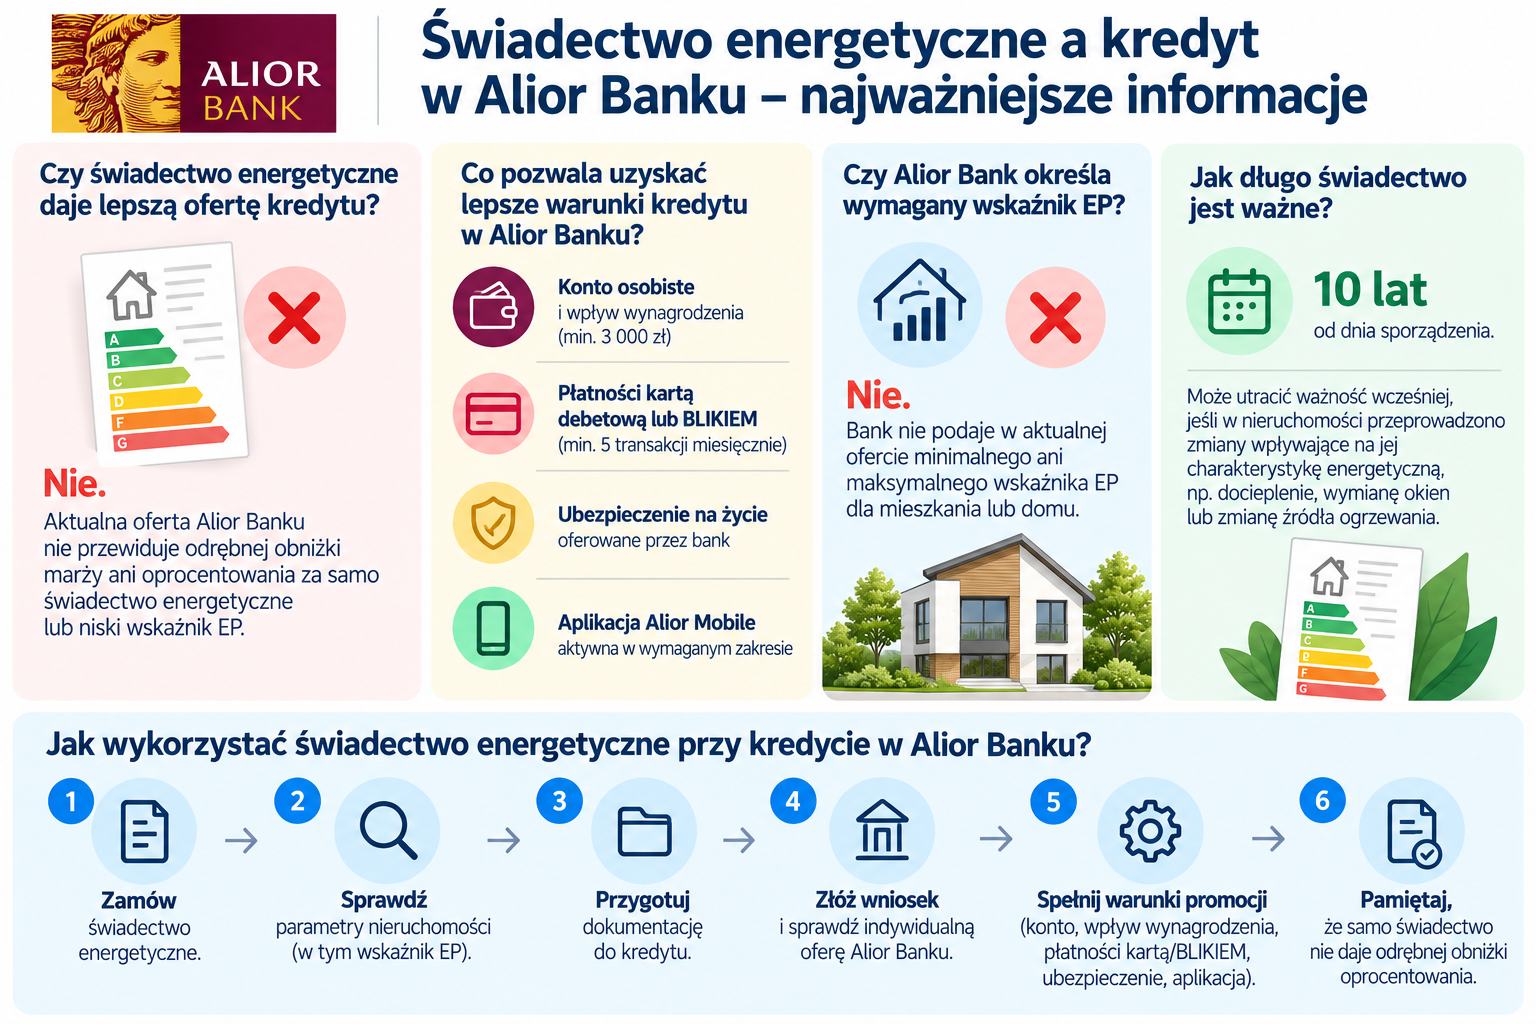 Świadectwo energetyczne a kredyt w Alior Banku
Tak, przede wszystkim jako aktualny dokument dotyczący nieruchomości i jej efektywności energetycznej.
Nie ma jednak obecnie podstaw, aby twierdzić, że świadectwo z niskim EP automatycznie obniża marżę albo oprocentowanie kredytu hipotecznego w Alior Banku. Aktualna oferta specjalna koncentruje się na innych warunkach, m.in. aktywnym korzystaniu z konta, karty, aplikacji i ubezpieczenia.
Świadectwo charakterystyki energetycznej można zamówić w Pewny Lokal. Dokument pozwoli rzetelnie określić aktualne parametry energetyczne domu lub mieszkania i może być przydatny przy zakupie oraz kompletowaniu dokumentacji nieruchomości.


Zapraszamy do odsłuchu.
Dowiedz się i kliknij!
Czy ten artykuł był pomocny?
Posłuchaj rady!


 797 014 014
 Rezerwuj usługę