


Artykuł wyjaśnia, jakie znaczenie ma świadectwo energetyczne przy kredycie Zielony DOM, jakie wartości EP kwalifikują nieruchomość do oferty i jakie korzyści otrzymuje klient.
Credit Agricole oferuje specjalny kredyt hipoteczny Zielony DOM, przeznaczony dla osób, które chcą kupić lub wybudować nieruchomość o odpowiednio dobrych parametrach energetycznych. W przypadku takiej oferty świadectwo charakterystyki energetycznej nie jest jedynie dokumentem technicznym – pozwala potwierdzić, czy dom lub mieszkanie spełnia kryteria wymagane przez bank.
Najważniejsze limity są jasno określone: roczne zapotrzebowanie na energię pierwotną nie może przekraczać 63 kWh/(m²·rok) dla domu oraz 58,5 kWh/(m²·rok) dla lokalu mieszkalnego. Jeśli nieruchomość spełnia te wymagania, klient może skorzystać z oferty Zielony DOM, która obejmuje m.in. niższą marżę, 0% prowizji za udzielenie kredytu oraz możliwość wyboru oprocentowania zmiennego lub okresowo stałego.
W nowym podcascie rozmawiamy o świadectwach energetycznych. Zapraszamy do odsłuchu.
Pewny Lokal profesjonalnie sporządza świadectwa charakterystyki energetycznej dla mieszkań i domów. W przypadku kredytu Zielony DOM dokument ma praktyczne znaczenie, ponieważ pozwala wykazać rzeczywiste parametry energetyczne nieruchomości i sprawdzić, czy spełniają one warunki Credit Agricole.
Świadectwo zawiera między innymi wskaźnik EP, czyli parametr określający roczne zapotrzebowanie nieruchomości na nieodnawialną energię pierwotną. To właśnie ta wartość jest jednym z kluczowych kryteriów kwalifikujących nieruchomość do oferty Zielony DOM.
Pewny Lokal sporządza świadectwa na podstawie rzeczywistych danych dotyczących budynku, jego przegród, instalacji i źródeł energii. Dzięki temu dokument pozwala rzetelnie określić aktualną charakterystykę energetyczną nieruchomości.
Jeżeli mieszkanie lub dom rzeczywiście spełnia wymagania Credit Agricole, profesjonalnie przygotowane świadectwo może potwierdzić ten fakt i umożliwić zakwalifikowanie nieruchomości do oferty Zielony DOM. Nie oznacza to gwarancji osiągnięcia konkretnego EP – wynik musi odpowiadać rzeczywistemu stanowi nieruchomości.
Credit Agricole wyraźnie oddziela ofertę Zielony DOM od standardowych kredytów mieszkaniowych. Bank komunikuje, że kredyt dla energooszczędnej nieruchomości może być udzielony na preferencyjnych warunkach.
Aktualna strona Zielonego DOM-u wskazuje:
W oficjalnych materiałach Credit Agricole podkreślono również, że nieruchomość spełniająca wymagania Zielonego DOM-u może pozwolić skorzystać z niższego oprocentowania w ramach tej oferty.
Tabela 1. Jaką lepszą ofertę można uzyskać w Credit Agricole ze świadectwem energetycznym?
Element | Zielony DOM Credit Agricole |
Główna korzyść | preferencyjna oferta dla nieruchomości energooszczędnych |
Marża | od 1,60% |
Prowizja za udzielenie | 0% |
Prowizja za wcześniejszą spłatę | 0% |
Wkład własny | od 20% |
Dom jednorodzinny | EP maks. 63 kWh/(m²·rok) |
Lokal mieszkalny | EP maks. 58,5 kWh/(m²·rok) |
Rodzaj oprocentowania | zmienne lub okresowo stałe |
Trzeba jednak odróżnić reklamowaną minimalną marżę od reprezentatywnego przykładu konkretnego kredytu. Ostateczna wysokość marży jest ustalana indywidualnie i zależy m.in. od LTV, wybranych produktów dodatkowych i warunków klienta.
Credit Agricole określa konkretne wartości graniczne wskaźnika EP.
Dla domu jednorodzinnego maksymalna wartość wynosi:
Dla lokalu mieszkalnego:
Oznacza to, że mieszkanie musi spełniać nieco bardziej restrykcyjny próg niż dom jednorodzinny.
Bank wskazuje, że oferta Zielony DOM może być wykorzystana do:
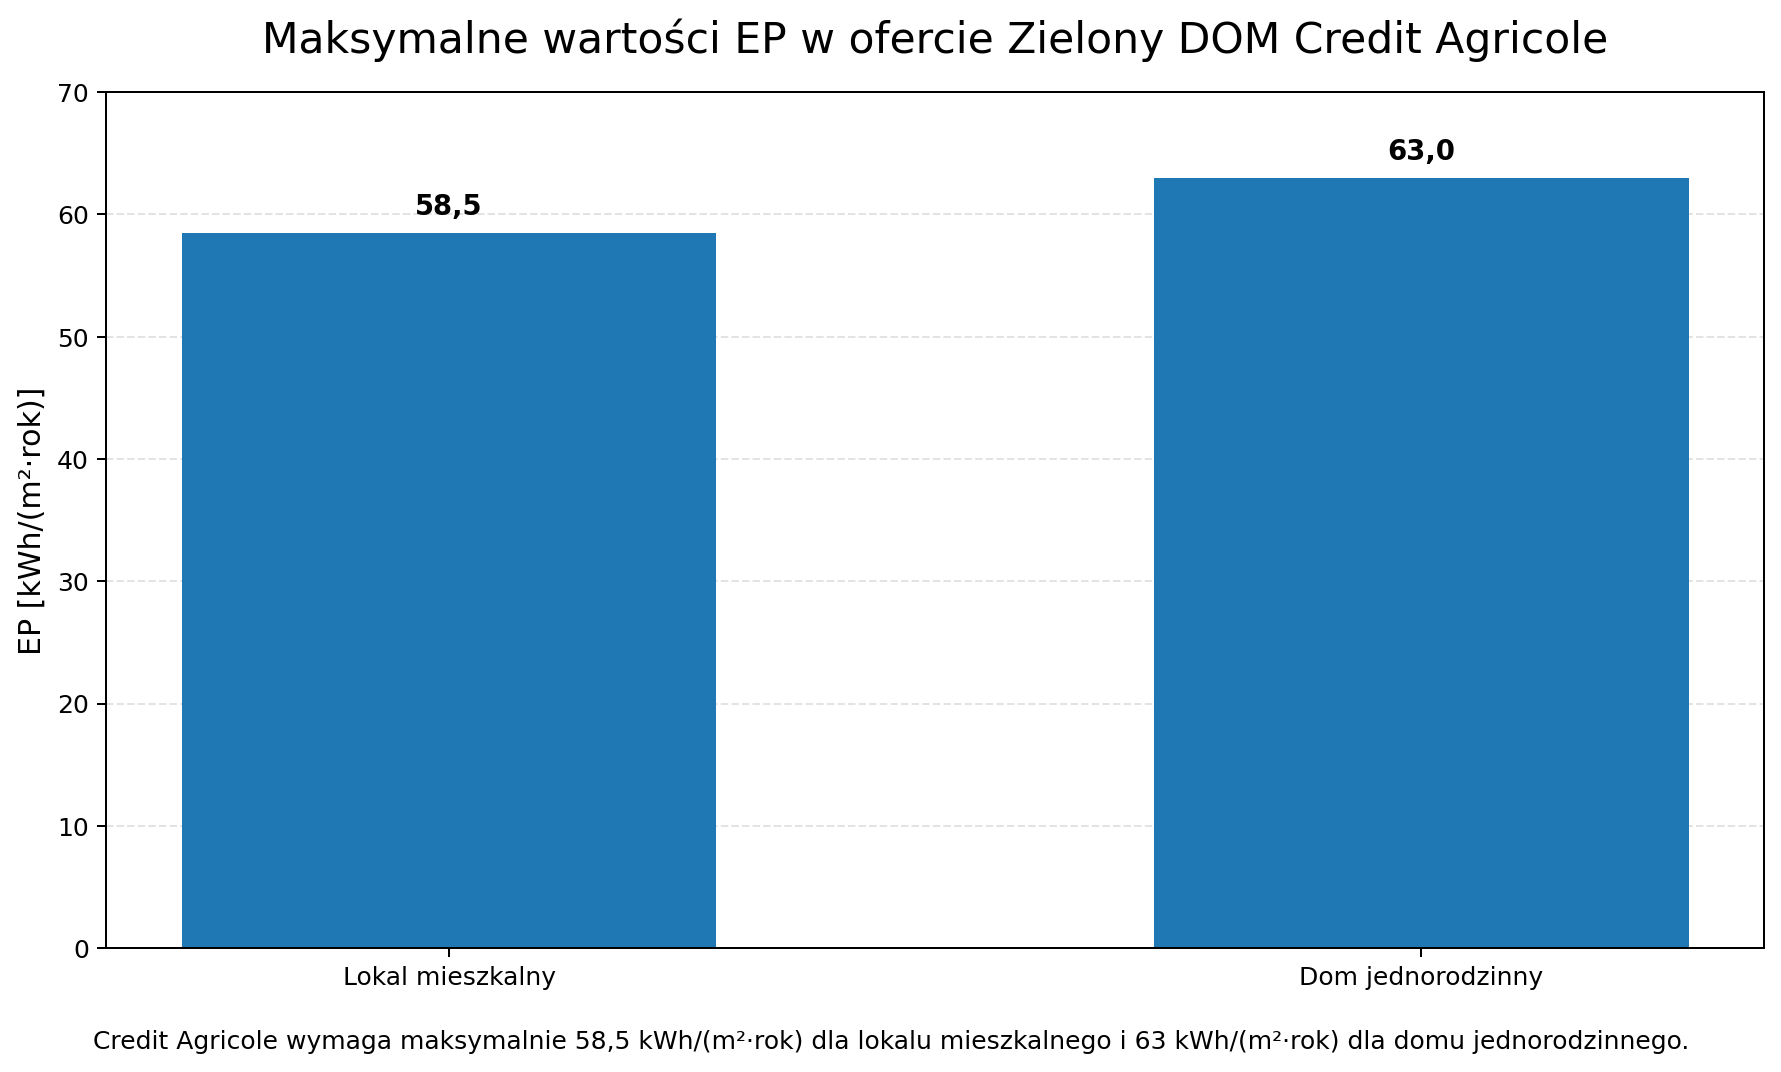 Maksymalne wartości EP w ofercie Zielony DOM
Świadectwo charakterystyki energetycznej jest co do zasady ważne przez 10 lat od dnia sporządzenia, o ile wcześniej nie utraci ważności wskutek zmian wpływających na charakterystykę energetyczną budynku.
Aktualna publiczna strona Credit Agricole nie podaje dodatkowego wymogu typu „świadectwo musi być ważne jeszcze przez minimum 60 miesięcy”. Nie należy więc dopisywać takiego warunku bez podstawy w aktualnej dokumentacji banku.
W praktyce warto jednak rozważyć wykonanie nowego świadectwa, jeżeli od czasu sporządzenia poprzedniego dokumentu nieruchomość została zmodernizowana. Dotyczy to m.in.:
Jeżeli rzeczywiste parametry nieruchomości uległy poprawie, nowe świadectwo może wykazać niższy wskaźnik EP. Ma to szczególne znaczenie, jeżeli wcześniejszy wynik znajdował się niewiele powyżej progu 63 lub 58,5 kWh/(m²·rok).
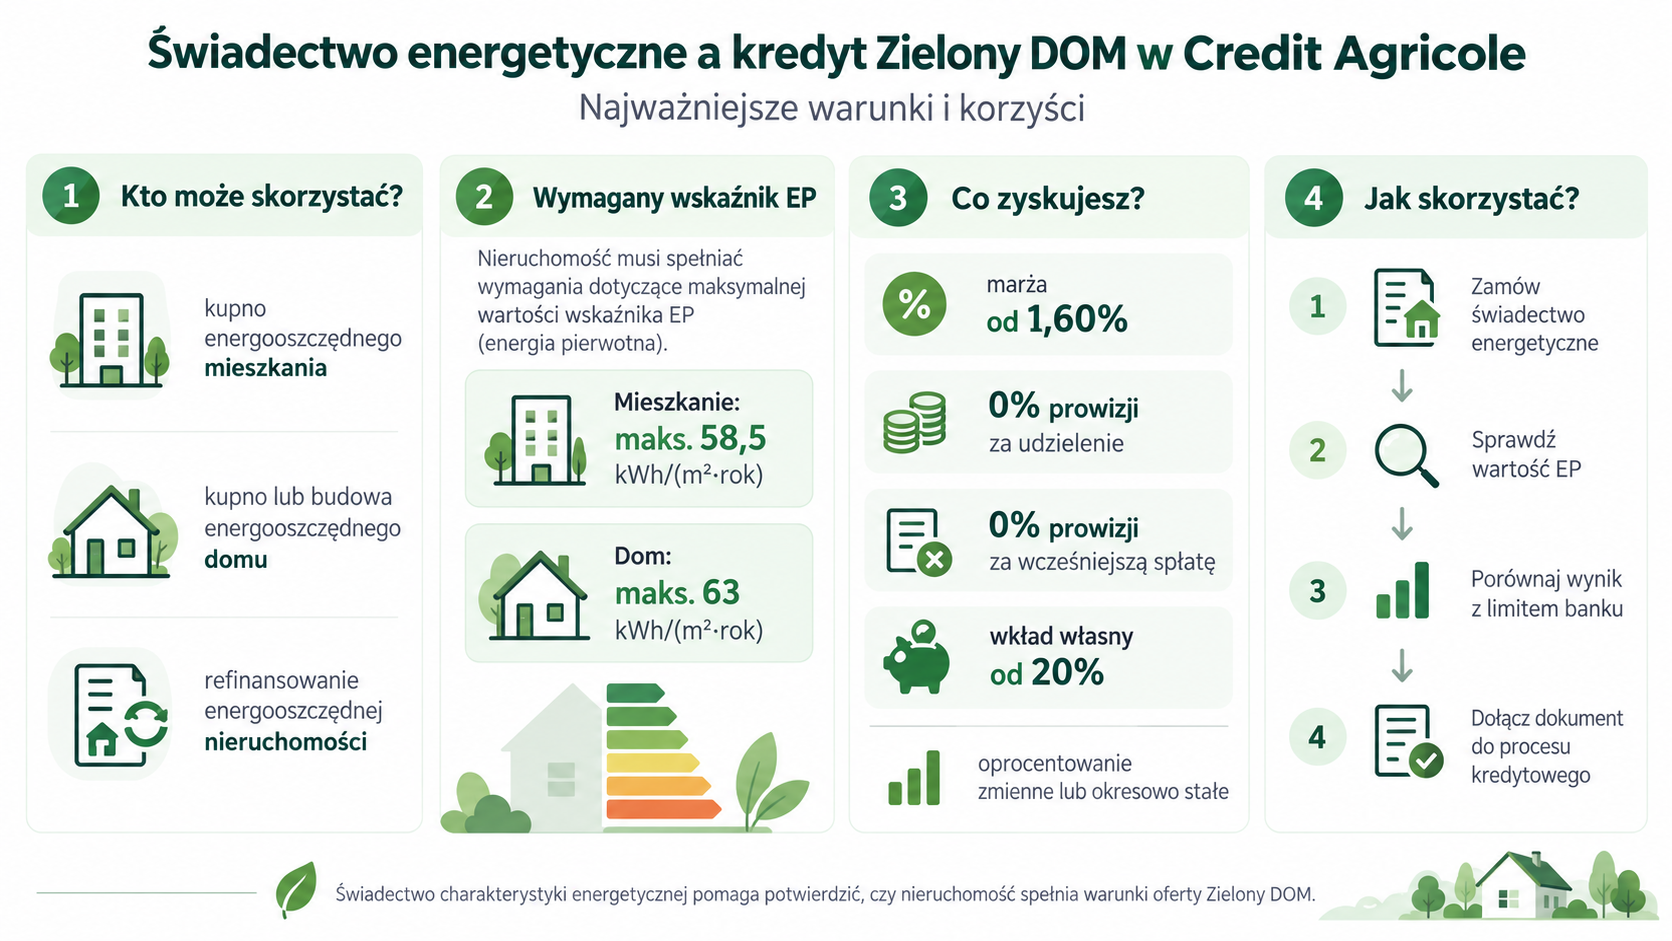 Jak skorzystać z oferty Zielony DOM?
Tak. Jeżeli nieruchomość spełnia kryteria energetyczne Credit Agricole, klient może skorzystać z oferty Zielony DOM, która przewiduje preferencyjne warunki dla energooszczędnych nieruchomości.
Aktualnie bank komunikuje m.in. marżę od 1,60%, 0% prowizji za udzielenie kredytu oraz 0% prowizji za wcześniejszą spłatę. Warunkiem kwalifikacji energetycznej jest EP nie wyższy niż 63 kWh/(m²·rok) dla domu i 58,5 kWh/(m²·rok) dla mieszkania.
Świadectwo charakterystyki energetycznej można zamówić w Pewny Lokal. Jeśli rzeczywiste parametry mieszkania lub domu spełniają wymagania Credit Agricole, rzetelnie sporządzony dokument pozwala je potwierdzić i może umożliwić skorzystanie z oferty Zielony DOM.


W nowym podcascie rozmawiamy o świadectwach energetycznych. Zapraszamy do odsłuchu.
Dowiedz się i kliknij!
Czy ten artykuł był pomocny?

Działamy na terenie całej Polski.

Możemy wykonać odbiór mieszkania w dowolnym terminie.

Audyty wykonują przeszkoleni inżynierowie i inspektorzy.

Ustandaryzowane odbiory mieszkań według sprawdzonego schematu.

Doświadczenie z setek audytów technicznych i prawnych w jednym miejscu.
Posłuchaj rady!


 797 014 014
 Rezerwuj usługę
