Artykuł wyjaśnia, kiedy VeloBank wykorzystuje świadectwo charakterystyki energetycznej w procesie kredytowym, jakie dane energetyczne są istotne i czy klient może otrzymać dzięki nim lepsze warunki.
VeloBank uwzględnia efektywność energetyczną nieruchomości w procesie udzielania kredytu hipotecznego. W aktualnym formularzu wniosku o kredyt hipoteczny znajduje się możliwość wyboru Zielonej hipoteki, a bank dokładnie określa maksymalne wartości wskaźnika EP dla domów jednorodzinnych i mieszkań.
Spełnienie tych wymagań może przełożyć się na korzystniejsze warunki finansowania. VeloBank wskazuje, że przy Zielonej hipotece może zastosować obniżone oprocentowanie w okresie obowiązywania stałej stopy albo obniżoną marżę przy oprocentowaniu zmiennym.
Zastanawiasz się, czy świadectwo energetyczne może obniżyć Twoją ratę kredytu? Posłuchaj!
Kluczowe znaczenie ma jednak zarówno rodzaj nieruchomości, jak i jej wiek. Dla budynków wybudowanych przed końcem 2020 r. VeloBank stosuje inne limity EP niż dla nieruchomości wybudowanych później.
Pewny Lokal profesjonalnie sporządza świadectwa charakterystyki energetycznej dla mieszkań i domów. Dokument pozwala określić rzeczywisty wskaźnik EP nieruchomości, który VeloBank wykorzystuje przy ocenie, czy dom lub mieszkanie spełnia warunki Zielonej hipoteki.
W przypadku VeloBanku świadectwo ma również znaczenie jako element dokumentacji związanej z nieruchomością. Aktualny wykaz dokumentów obowiązujący od 27 lutego 2026 r. wskazuje, że w określonych przypadkach bank wymaga aktualnego świadectwa charakterystyki energetycznej. Jeżeli klient nie ma dokumentu na etapie składania wniosku, jego dostarczenie może zostać ustanowione jako warunek wypłaty kredytu.
Pewny Lokal przygotowuje świadectwa na podstawie rzeczywistych danych technicznych nieruchomości i zastosowanych instalacji. Jeżeli nieruchomość faktycznie spełnia wymagania VeloBanku, prawidłowo sporządzony dokument pozwala wykazać odpowiednią wartość EP.
Nie oznacza to gwarancji określonego wyniku ani możliwości dowolnego „dopasowania” świadectwa do limitu banku. Wartość EP musi wynikać z rzeczywistej charakterystyki energetycznej domu lub mieszkania.
Tak – aktualna dokumentacja VeloBanku potwierdza możliwość skorzystania z Zielonej hipoteki, jeżeli nieruchomość spełnia wymagania dotyczące wskaźnika EP.
W formularzu kredytowym Zielona hipoteka znajduje się w sekcji dotyczącej obniżek oprocentowania lub marży. Bank rozróżnia:
Aktualny formularz dostępny w 2026 r. nie wskazuje jednak w tej części konkretnej liczby punktów procentowych, o jaką następuje obniżka. Dlatego nie należy przypisywać obecnej ofercie historycznej wartości, jeśli nie została ona potwierdzona w aktualnym cenniku lub indywidualnym formularzu informacyjnym.
Tabela 1. Czy świadectwo energetyczne daje lepszą ofertę kredytu w VeloBanku?
Element | Aktualne zasady VeloBanku |
Oferta | Zielona hipoteka w ramach kredytu hipotecznego |
Korzyść | niższe oprocentowanie lub niższa marża |
Dokładna wielkość obniżki | nie jest obecnie wskazana w aktualnym publicznym formularzu wniosku |
Kryterium | wskaźnik EP nieruchomości |
Dokument | świadectwo lub projektowana charakterystyka energetyczna |
Brak świadectwa w określonych przypadkach | dokument może być warunkiem wypłaty kredytu |
Aktualna strona kredytu hipotecznego VeloDom dodatkowo prowadzi obecnie promocję z kartą podarunkową o wartości 5000 zł, ale jest to odrębna promocja i nie wynika ze świadectwa energetycznego ani z poziomu EP.
VeloBank wykorzystuje przede wszystkim wskaźnik EP, czyli roczne zapotrzebowanie nieruchomości na nieodnawialną energię pierwotną. Aktualny formularz wniosku o kredyt hipoteczny podaje cztery limity.
Nieruchomości wybudowane przed 31 grudnia 2020 r.
Wskaźnik EP nie może być wyższy niż:
Nieruchomości wybudowane po 31 grudnia 2020 r.
Wskaźnik EP nie może być wyższy niż:
Bank definiuje EP jako wskaźnik rocznego zapotrzebowania na nieodnawialną energię pierwotną określony w świadectwie charakterystyki energetycznej albo projektowanej charakterystyce energetycznej.
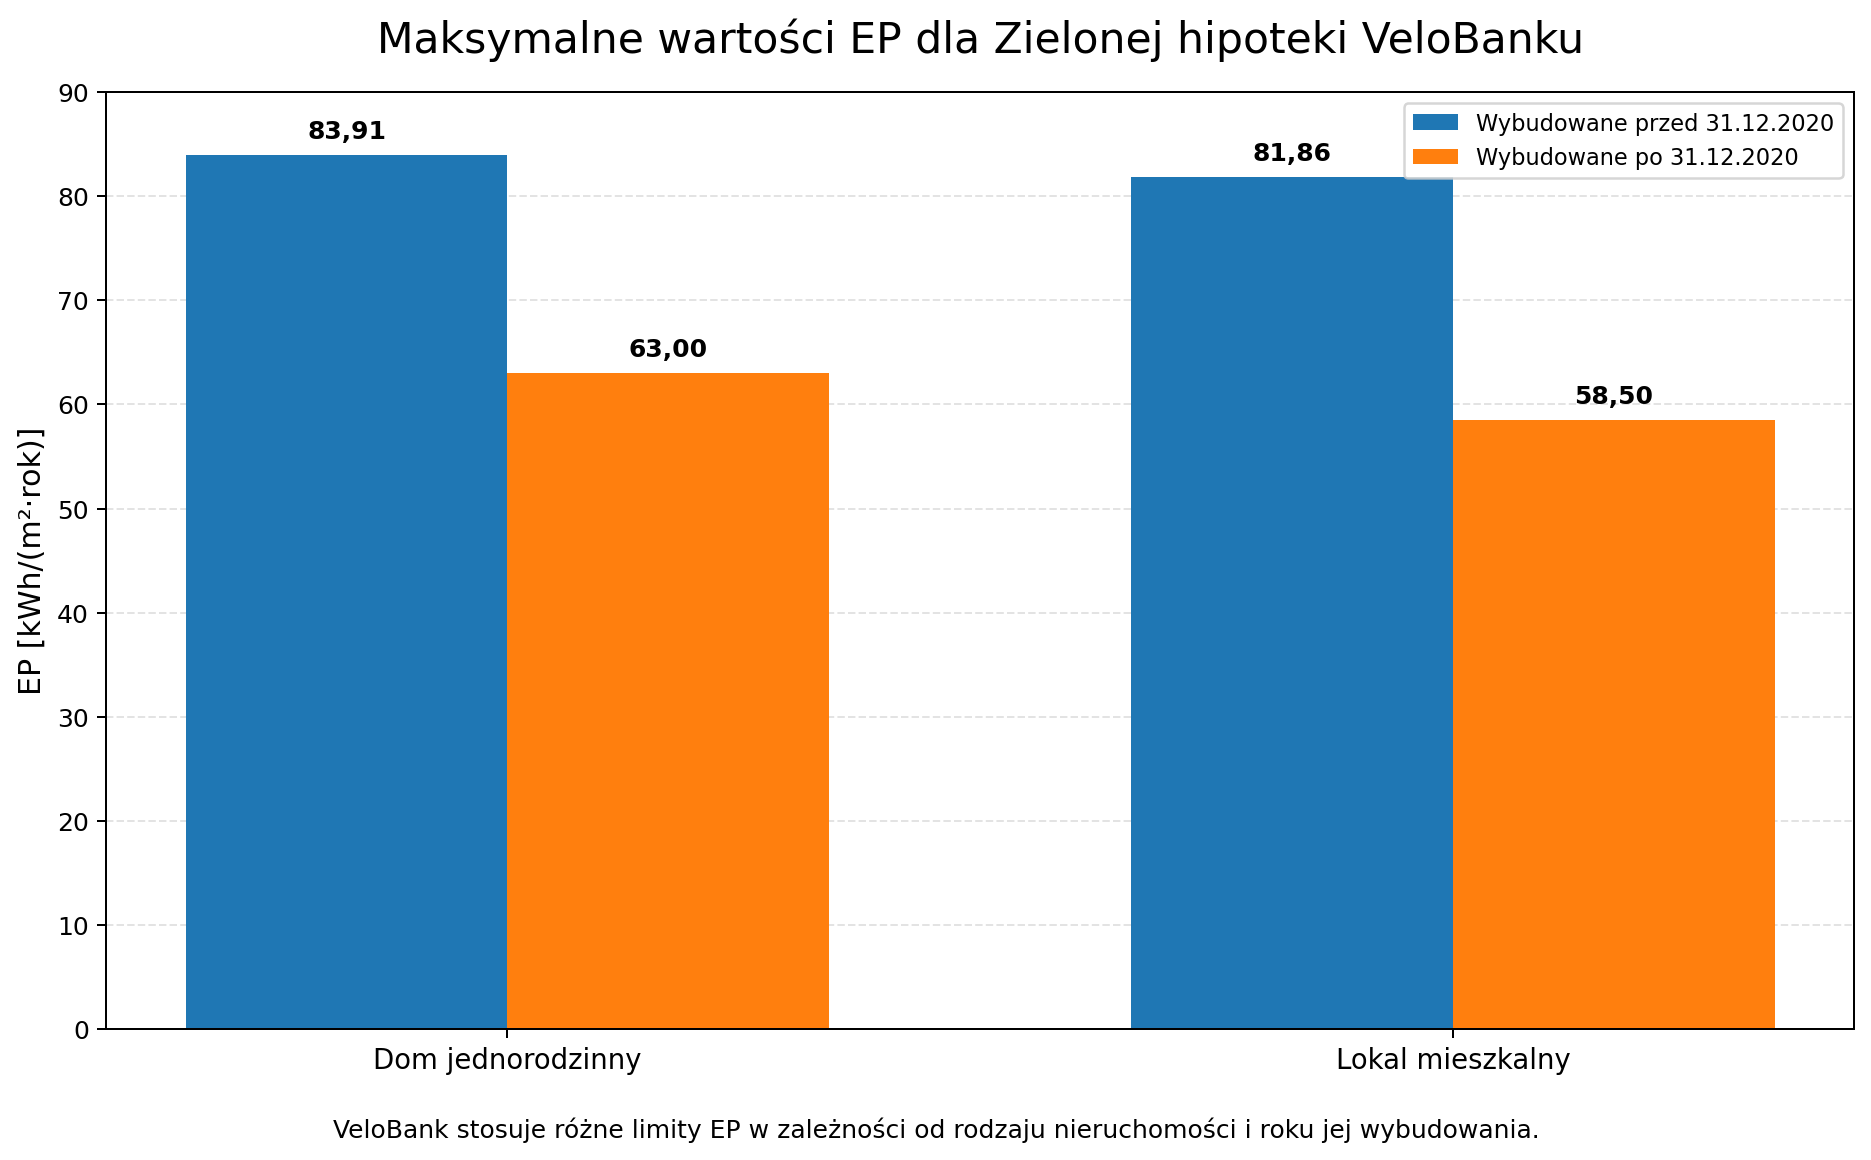 Maksymalne wartości EP dla Zielonej hipoteki VeloBanku
Warto zwrócić uwagę, że aktualne progi dla starszych nieruchomości różnią się od wartości występujących w starszych formularzach VeloBanku. Do artykułu należy więc stosować właśnie najnowsze wartości 83,91 i 81,86, a nie historyczne 70 i 65.
Świadectwo charakterystyki energetycznej jest co do zasady ważne przez 10 lat od dnia jego sporządzenia, o ile wcześniej nie utraci ważności wskutek zmian wpływających na charakterystykę energetyczną nieruchomości.
Aktualna publiczna dokumentacja VeloBanku wymaga aktualnego świadectwa, ale nie wskazuje dodatkowego minimalnego okresu jego pozostałej ważności, np. 60 miesięcy. Nie należy więc takiego warunku dopisywać.
VeloBank przewiduje również sytuacje, w których klient nie ma świadectwa na etapie składania wniosku. W aktualnym wykazie dokumentów bank wskazuje, że w takim przypadku świadectwo może zostać ustanowione jako warunek wypłaty kredytu.
W przypadku budowy domu VeloBank może natomiast wykorzystywać projektowaną charakterystykę energetyczną zawierającą wskaźnik EP, jeżeli klient wnioskuje o Zieloną hipotekę.
Nowe świadectwo warto rozważyć również po przeprowadzeniu termomodernizacji. Dotyczy to m.in. wymiany okien, ocieplenia budynku, zmiany źródła ogrzewania czy montażu pompy ciepła. Jeśli rzeczywiste parametry energetyczne uległy poprawie, nowe obliczenia mogą wykazać niższy EP.
![Jak skorzystać z Zielonej hipoteki VeloBanku?]](https://static.pewnylokal.pl/ja-skorzystac-z-zielonej-hipoteki-velobanku3890-6388262.png "Jak skorzystać z Zielonej hipoteki VeloBanku?") Jak skorzystać z Zielonej hipoteki VeloBanku?
Tak, jeśli nieruchomość spełnia warunki Zielonej hipoteki. Aktualny formularz VeloBanku jednoznacznie zalicza Zieloną hipotekę do obniżek oprocentowania lub marży.
W przypadku nowszych nieruchomości wymagane jest maksymalnie 63 kWh/(m²·rok) dla domu oraz 58,50 kWh/(m²·rok) dla mieszkania w budynku wielorodzinnym. Dla nieruchomości wybudowanych przed końcem 2020 r. obowiązują odpowiednio limity 83,91 oraz 81,86 kWh/(m²·rok).
Bank nie publikuje jednak w aktualnym formularzu jednej konkretnej wartości obniżki przypisanej Zielonej hipotece. Jej wysokość należy więc sprawdzić w indywidualnej ofercie lub aktualnym formularzu informacyjnym przygotowanym dla klienta.
Świadectwo charakterystyki energetycznej można zamówić w Pewny Lokal. Jeśli rzeczywiste parametry nieruchomości spełniają kryteria VeloBanku, profesjonalnie wykonany dokument pozwala je prawidłowo wykazać i może umożliwić skorzystanie z preferencyjnych warunków Zielonej hipoteki.


Zapraszamy do odsłuchu.
Dowiedz się i kliknij!
Czy ten artykuł był pomocny?
Posłuchaj rady!


 797 014 014
 Rezerwuj usługę