Właściciel nieruchomości, który otrzymuje pieniądze za ustanowienie służebności przesyłu, może zastanawiać się, czy od tej kwoty trzeba zapłacić podatek dochodowy.
W przypadku osoby fizycznej podstawowa zasada jest korzystna: wynagrodzenie otrzymane za ustanowienie służebności przesyłu jest zwolnione z podatku dochodowego od osób fizycznych.
Podstawą jest art. 21 ust. 1 pkt 120a ustawy o PIT. Przepis zwalnia z podatku „wynagrodzenie otrzymane za ustanowienie służebności przesyłu w rozumieniu przepisów prawa cywilnego”.
Oznacza to, że nie ma znaczenia wyłącznie wysokość otrzymanej kwoty. Kluczowe jest przede wszystkim to, za co dokładnie pieniądze zostały wypłacone.
Zapraszamy do wysłuchania 66. odcinka podcastu Pewny Lokal z Piotrem Semeniukiem.
Tak.
Aktualna ustawa o podatku dochodowym od osób fizycznych zawiera osobne zwolnienie dotyczące właśnie służebności przesyłu.
Art. 21 ust. 1 pkt 120a obejmuje:
wynagrodzenie otrzymane za ustanowienie służebności przesyłu.
Jeżeli więc właściciel działki otrzymuje np. 20 000 zł, 50 000 zł albo 100 000 zł jako wynagrodzenie za ustanowienie prawa przedsiębiorstwa energetycznego, gazowego czy wodociągowego do korzystania z nieruchomości w ramach służebności przesyłu, samo takie wynagrodzenie korzysta ze zwolnienia z PIT.
Nie stosuje się do niego zwykłej skali podatkowej tylko dlatego, że jest to przychód pieniężny.
Nie ma ustawowego limitu kwotowego dla zwolnienia z art. 21 ust. 1 pkt 120a.
Przepis nie stanowi, że zwolnione jest wynagrodzenie tylko do określonej wysokości.
Jeżeli więc prawidłowo zakwalifikowane wynagrodzenie za ustanowienie służebności wynosi:
to co do zasady cała kwota może korzystać ze zwolnienia.
Znaczenie ma tytuł prawny wypłaty, a nie sama wysokość świadczenia.
Nie.
To ważna różnica pomiędzy art. 21 ust. 1 pkt 120 a pkt 120a ustawy o PIT.
Pkt 120 dotyczy określonych odszkodowań związanych m.in. z gruntami wchodzącymi w skład gospodarstwa rolnego. Natomiast pkt 120a został sformułowany szerzej i obejmuje po prostu wynagrodzenie za ustanowienie służebności przesyłu.
Dlatego zwolnienie nie jest ograniczone wyłącznie do rolników ani działek rolnych.
Może dotyczyć również właściciela:
Tak, jeżeli rzeczywiście jest wynagrodzeniem za ustanowienie służebności przesyłu.
Najczęściej strony umawiają się na jednorazową płatność.
Przykład:
przedsiębiorstwo energetyczne ustanawia na działce służebność przesyłu i wypłaca właścicielowi 40 000 zł jednorazowo.
Jeżeli kwota ta w umowie lub orzeczeniu jest wynagrodzeniem za ustanowienie służebności przesyłu, podlega zwolnieniu z PIT na podstawie art. 21 ust. 1 pkt 120a.
Tutaj kluczowa jest konstrukcja prawna świadczenia.
Kodeks cywilny dopuszcza sytuacje, w których wynagrodzenie za służebność może być rozłożone w czasie. Sam fakt, że płatność nie następuje jednorazowo, nie powinien automatycznie przesądzać o utracie zwolnienia.
Trzeba jednak bardzo dokładnie sprawdzić, czy kolejne płatności są nadal wynagrodzeniem za ustanowienie służebności, czy w praktyce stanowią już inne świadczenie, np. czynsz albo opłatę za korzystanie z nieruchomości.
To istotne, ponieważ zwolnienie podatkowe dotyczy konkretnego tytułu: wynagrodzenia za ustanowienie służebności przesyłu.
Jeżeli dana kwota korzysta ze zwolnienia przedmiotowego na podstawie art. 21 ustawy o PIT, zasadniczo nie jest dochodem podlegającym opodatkowaniu według skali.
W praktyce warto jednak zachować:
Jeżeli konstrukcja umowy jest nietypowa albo obejmuje kilka różnych świadczeń, można wystąpić o interpretację indywidualną. Ministerstwo Finansów udostępnia w tym celu procedurę ORD-IN oraz wyszukiwarkę interpretacji EUREKA.
W praktyce dokumenty często używają słów „wynagrodzenie”, „odszkodowanie” albo „rekompensata”.
Podatkowo nie sama nazwa przesądza o zwolnieniu.
Trzeba ustalić, jaki jest rzeczywisty charakter świadczenia.
Jeżeli kwota jest faktycznie wypłacana za ustanowienie służebności przesyłu, zastosowanie może mieć art. 21 ust. 1 pkt 120a.
Jeżeli natomiast przedsiębiorstwo płaci osobno za:
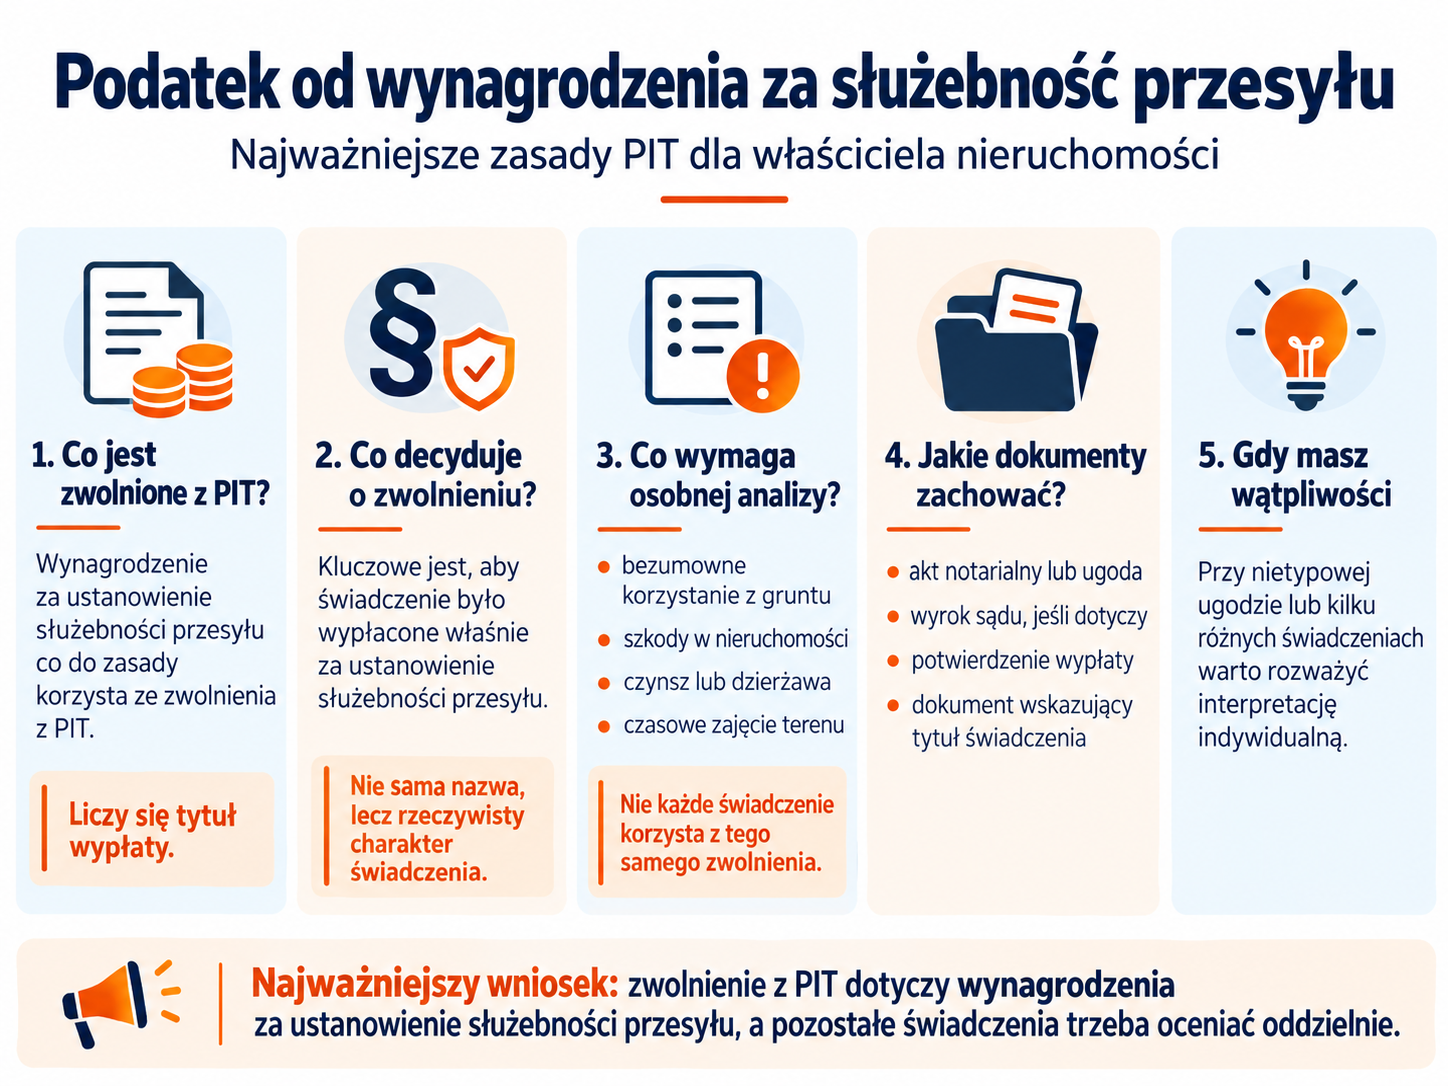 Podatek od służebności przesyłu – najważniejsze zasady
Nie należy automatycznie stosować tutaj zwolnienia właściwego dla ustanowienia służebności.
To dwa różne świadczenia.
Wynagrodzenie za ustanowienie służebności przesyłu
→ dotyczy powstania prawa przedsiębiorstwa do korzystania z nieruchomości.
Wynagrodzenie za wcześniejsze bezumowne korzystanie
→ dotyczy okresu, kiedy przedsiębiorstwo korzystało z gruntu bez odpowiedniego tytułu.
Art. 21 ust. 1 pkt 120a odnosi się wprost do wynagrodzenia otrzymanego za ustanowienie służebności przesyłu.
Dlatego świadczenia za wcześniejsze korzystanie nie powinno się automatycznie kwalifikować do tego samego zwolnienia.
To sytuacja, w której warto szczególnie uważać.
Załóżmy, że przedsiębiorstwo wypłaca właścicielowi łącznie 80 000 zł, z czego:
Nie należy traktować całych 80 000 zł jako jednej zwolnionej kwoty tylko dlatego, że wszystko znalazło się w tej samej ugodzie.
Każdy składnik powinien być oceniony według swojego rzeczywistego charakteru.
Dlatego umowa powinna możliwie precyzyjnie wskazywać, jaka część wynagrodzenia dotyczy czego.
Rodzaj świadczenia Czy automatycznie działa art. 21 ust. 1 pkt 120a? wynagrodzenie za ustanowienie służebności przesyłu tak zapłata za bezumowne korzystanie nie automatycznie odszkodowanie za zniszczone uprawy wymaga odrębnej podstawy odszkodowanie za uszkodzenia nieruchomości wymaga osobnej analizy czynsz lub dzierżawa nie jest tym samym co wynagrodzenie za ustanowienie służebności opłata za czasowe zajęcie terenu wymaga osobnej kwalifikacji
Ponieważ urząd skarbowy ocenia rzeczywisty charakter otrzymanego świadczenia.
Jeżeli w akcie notarialnym zapisano jednoznacznie:
Jeżeli jednak strony wpiszą jedną zbiorczą kwotę jako „rekompensatę za korzystanie z działki”, może powstać pytanie, jaka część dotyczy ustanowienia służebności, a jaka innych roszczeń.
Dlatego prawidłowe opisanie świadczeń w umowie ma znaczenie nie tylko cywilnoprawne, ale również podatkowe.
Nie należy zakładać, że każde świadczenie związane ze służebnością będzie rozliczane w identyczny sposób.
Jeżeli kwota korzysta ze zwolnienia ustawowego, sposób raportowania może różnić się od sytuacji, w której wypłacane jest opodatkowane świadczenie z innych źródeł.
W przypadku nietypowej ugody warto sprawdzić informację otrzymaną od przedsiębiorstwa oraz – w razie wątpliwości – zwrócić się o interpretację indywidualną.
Ministerstwo Finansów wskazuje, że podatnik może wystąpić o interpretację, jeśli chce potwierdzić sposób zastosowania przepisów do własnego stanu faktycznego.
Historycznie kwestia opodatkowania takich świadczeń budziła spory.
W starszej interpretacji Minister Finansów uznawał, że wynagrodzenie za służebność przesyłu nie korzysta ze zwolnienia dotyczącego służebności gruntowych. Później, w 2014 r., stanowisko to zostało zmienione pod wpływem ukształtowanej linii orzeczniczej.
Następnie ustawodawca wprowadził do ustawy PIT osobny pkt 120a, który wprost obejmuje wynagrodzenie za ustanowienie służebności przesyłu.
Dziś sytuacja jest więc znacznie bardziej jednoznaczna niż kilkanaście lat temu.
Tak.
Jeżeli właściciel otrzymuje kilka różnych świadczeń, najlepiej wyodrębnić je w dokumentach.
Przykładowo:
Taki podział znacznie ułatwia późniejsze ustalenie konsekwencji podatkowych.
Jedna zbiorcza kwota bez wyjaśnienia jej składników może prowadzić do niepotrzebnych wątpliwości.
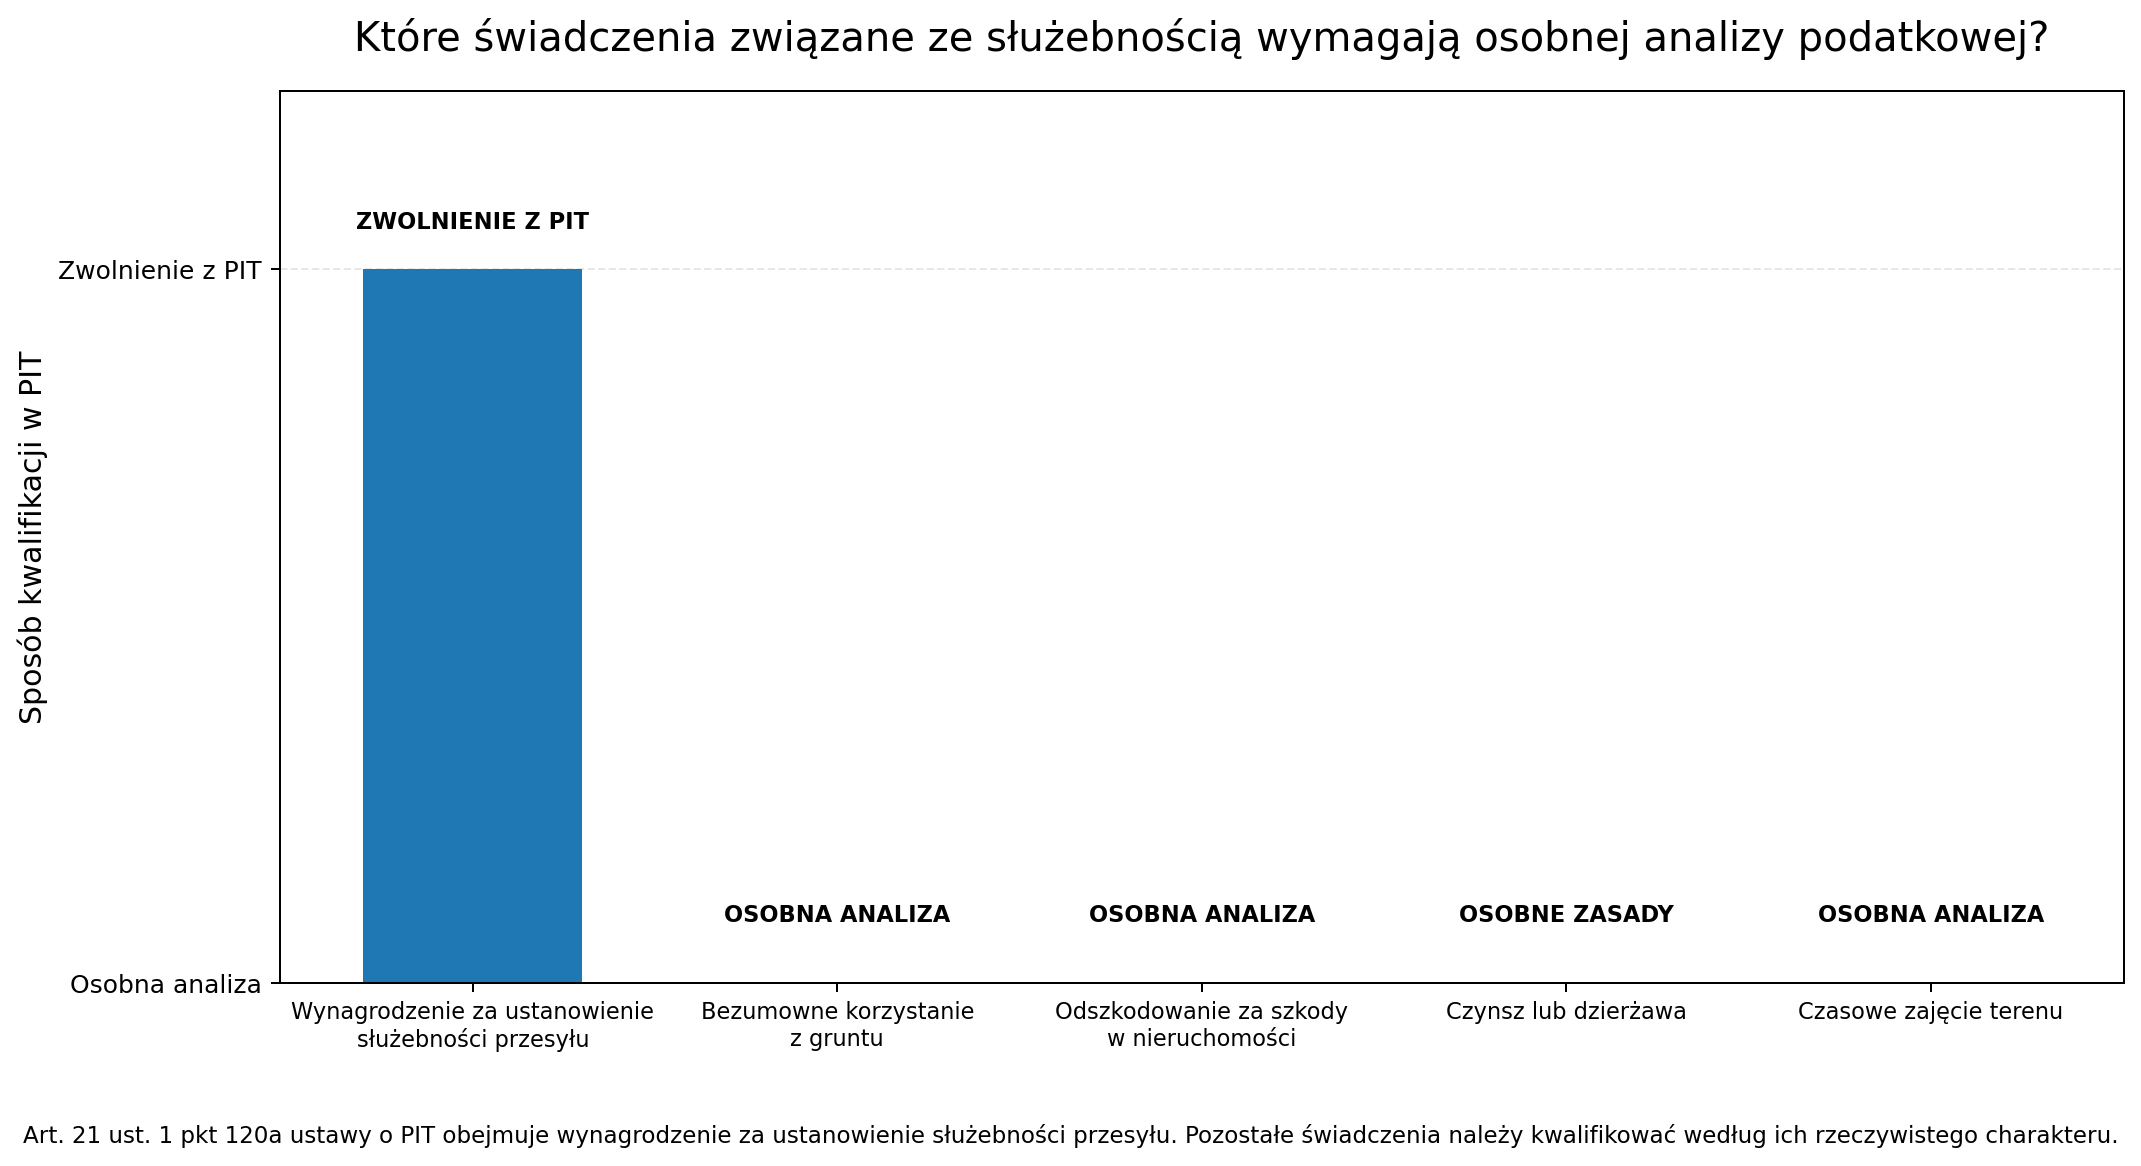 Które świadczenia wymagają osobnej analizy podatkowej?
Dla osoby fizycznej podstawowa zasada jest korzystna: wynagrodzenie otrzymane za ustanowienie służebności przesyłu jest zwolnione z PIT na podstawie art. 21 ust. 1 pkt 120a ustawy o podatku dochodowym od osób fizycznych.
Najważniejsze jest jednak prawidłowe określenie charakteru wypłaty.
Jeżeli przedsiębiorstwo przekazuje właścicielowi również inne kwoty – np. za bezumowne korzystanie, szkody, dzierżawę lub czasowe zajęcie terenu – nie należy automatycznie obejmować ich tym samym zwolnieniem.
W takich sytuacjach każde świadczenie trzeba ocenić osobno, a przy większych kwotach lub nietypowej umowie warto rozważyć interpretację indywidualną.


Obejrzyj nasz film.
Zapraszamy do wysłuchania 56. odcinka podcastu Pewny Lokal z Piotrem Semeniukiem i Magdaleną Małecką.
Czy ten artykuł był pomocny?

Działamy na terenie całej Polski.

Sporządzenie operatu zajmie nam najczęściej 2 dni robocze.

Możemy wykonać operat w dowolnym terminie.

Ustandaryzowane operaty według sprawdzonego schematu.

W przeciwieństwie do tzw. hurtowni operatów, przykładamy się do każdego zlecenia.
Zapraszamy do wysłuchania 48. odcinka podcastu Pewny Lokal z Piotrem Semeniukiem.
Audyt nieruchomości to nie tylko równe posadzki i bezpieczne instalacje.
Kliknij na ikonę 
żeby dowiedzieć się
więcej o usłudze!


 797 014 014
 Rezerwuj usługę